Mevzuat ve Güncel Gelişmeler
GİB Mevzuat, GİB Sistem/Uygulama ve Dijital Vergi Dairesi duyurularını tek bir listeden takip edin.
Engelliler İçin Vergi Rehberi ile İnfografikler Yayımlandı
Anayasamızın 61 inci maddesiyle, engelli bireylerin yaşam standartlarının iyileştirilmesi ve toplum hayatına katılımlarının desteklenmesi güvence altına alınmıştır. Bu doğrultuda engelli vatandaşların
Devamını OkuAnayasamızın 61 inci maddesiyle, engelli bireylerin yaşam standartlarının iyileştirilmesi ve toplum hayatına katılımlarının desteklenmesi güvence altına alınmıştır. Bu doğrultuda engelli vatandaşların içinde bulunduğu zor koşulların giderilmesine katkıda bulunmak, sosyal ve ekonomik hayata katılımlarını kolaylaştırmak amacıyla vergi ve gümrük mevzuatında çeşitli indirim ve teşvikler yapılmıştır.
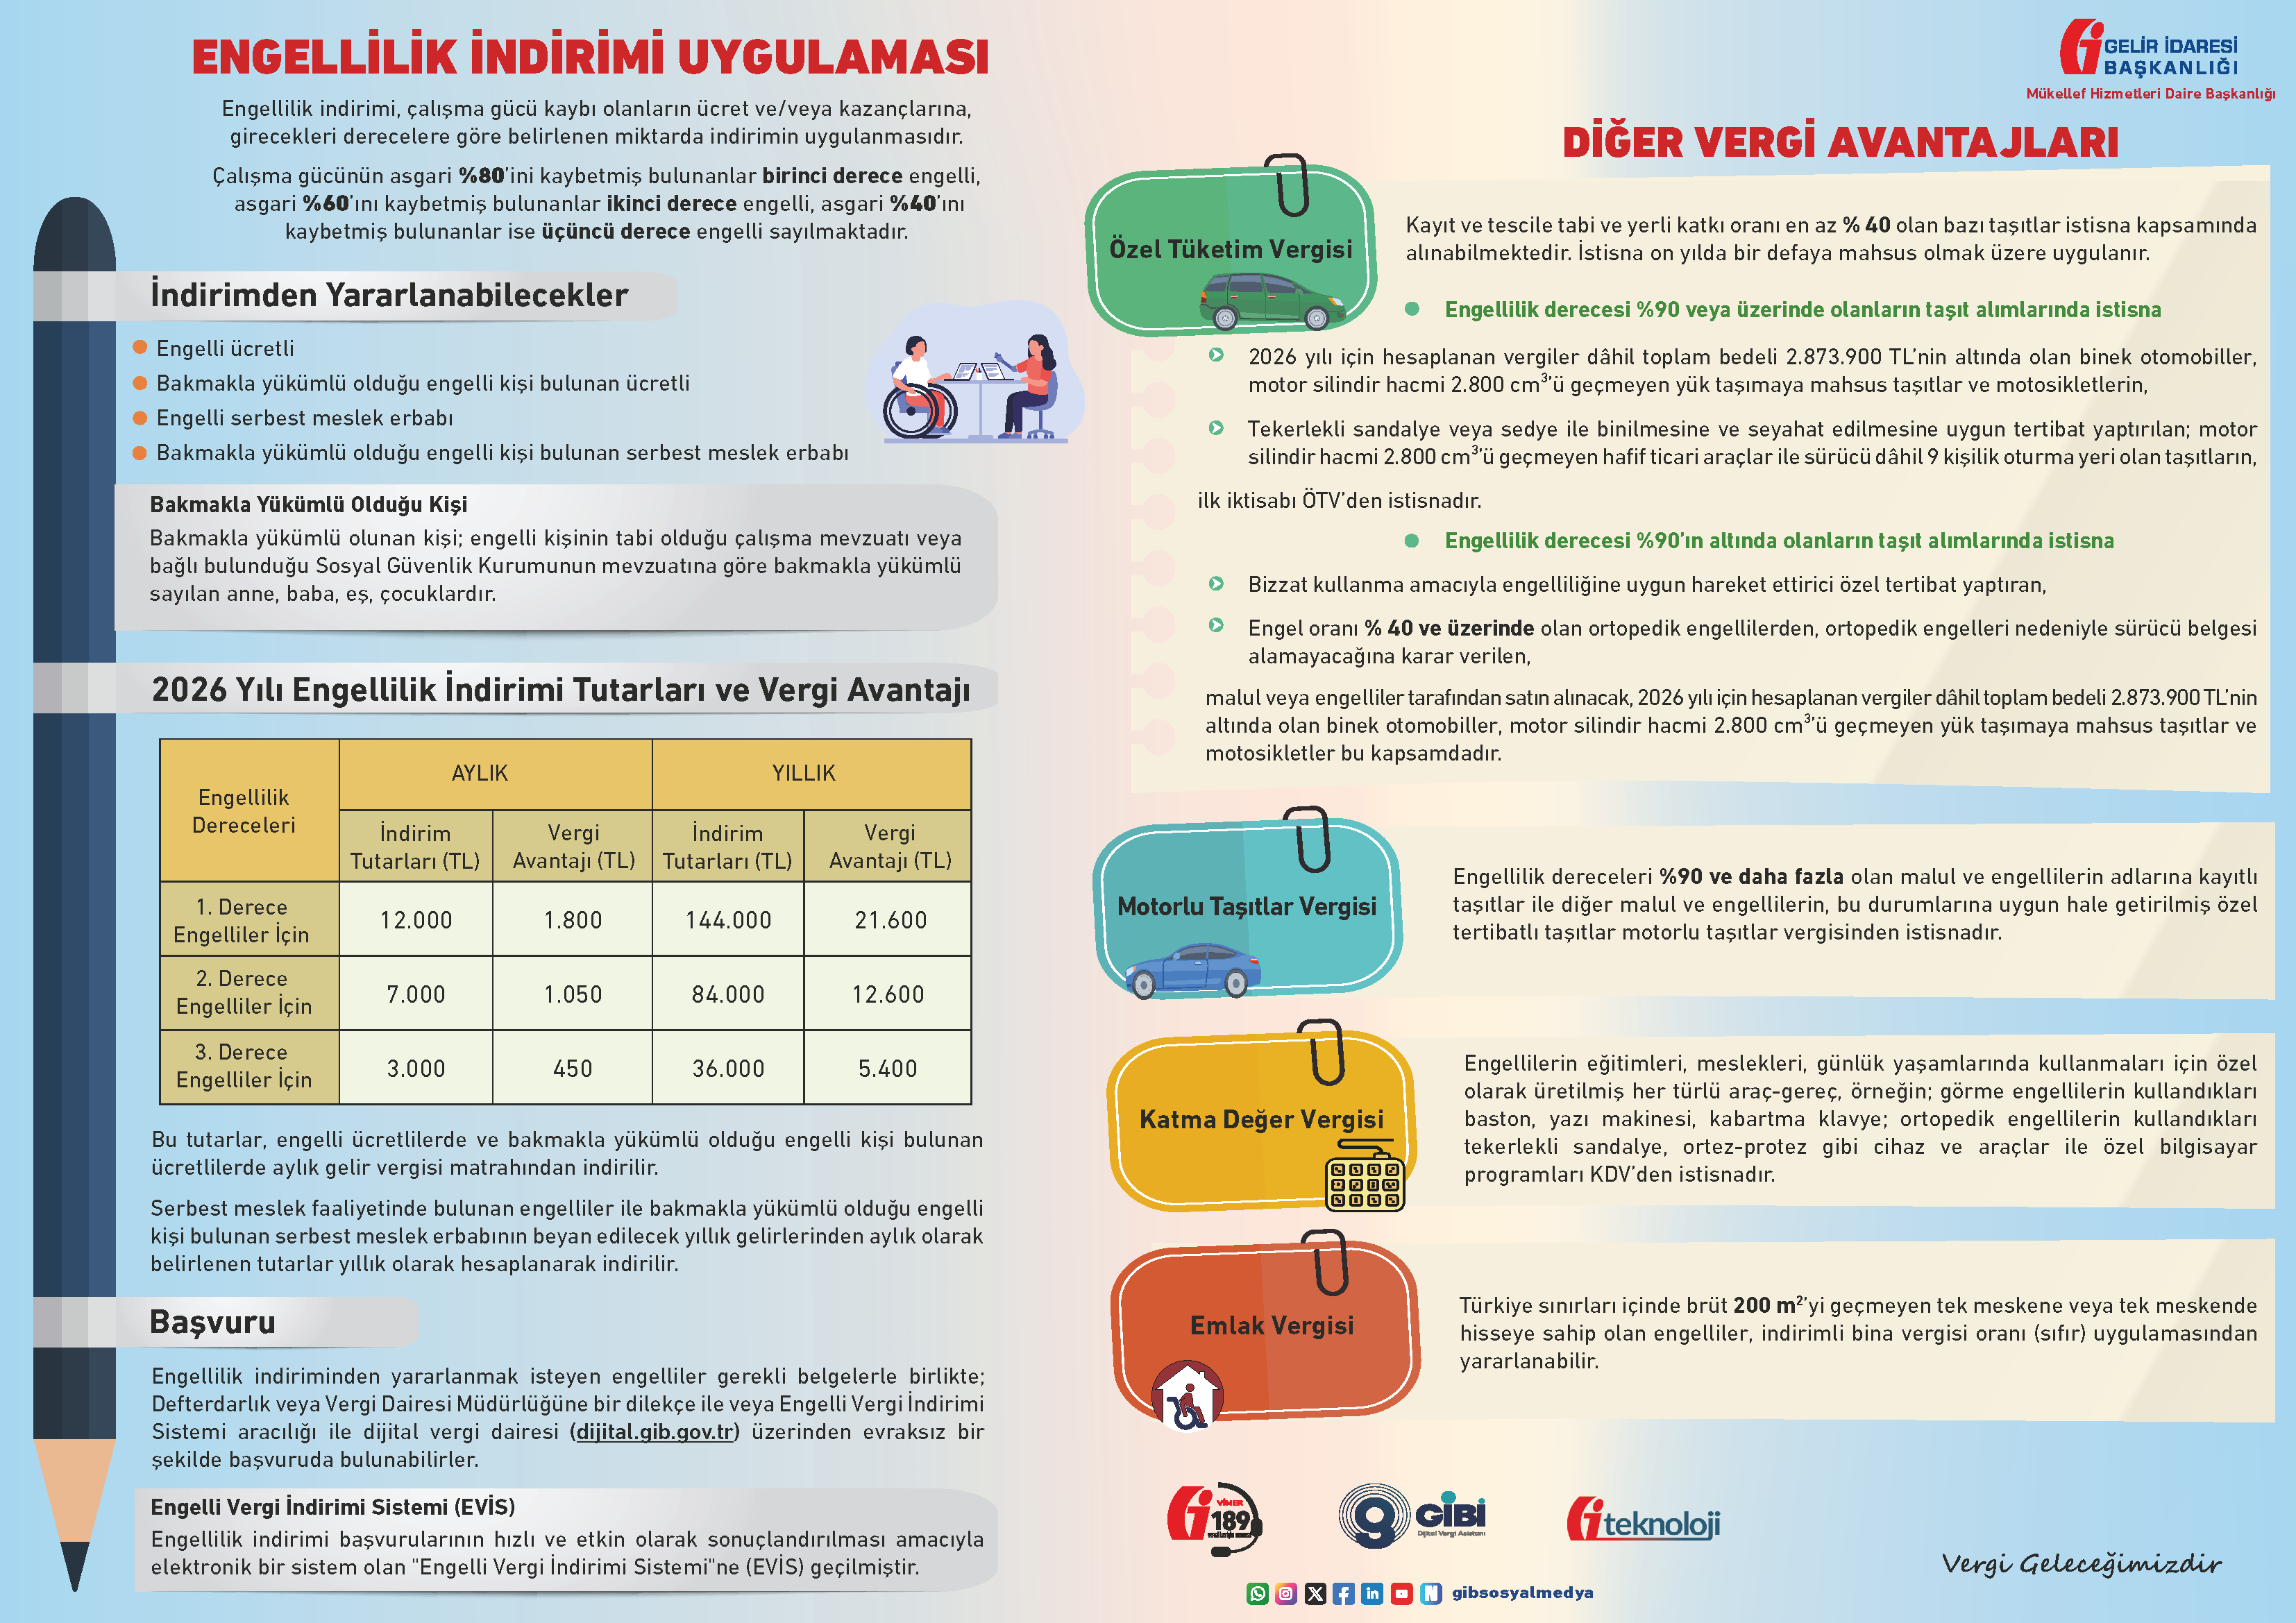
Bu kapsamda daha önce yayınlanmış olan “Engelliler İçin Vergi Rehberi” ile “İnfografik” güncellenerek kullanıma sunulmuştur.
Söz konusu Rehberde;
- Engellilik indiriminin kapsamı, başvurusu ve hangi raporların geçerli olduğu,
- Engellilik indiriminden kimlerin yararlanabileceği,
- Engellilik indirimi tutarlarının ne kadar olduğu,
- Engellilik indiriminden yararlanmak için yapılması gerekenler,
- Gümrük vergisinde sağlanan vergi avantajları,
- Yurt içinden alınan taşıtlarda sağlanan özel tüketim vergisi avantajı,
- Katma değer vergisinde sağlanan vergi avantajları,
- Motorlu taşıtlar vergisinde sağlanan vergi avantajları
- Emlak vergisinde sağlanan vergi avantajları,
gibi konularda açıklamalara ve örneklere yer verilmiştir.
Rehbere ulaşmak için tıklayınız.
Engellilik İndirimi Uygulaması ve Diğer Vergi Avantajlarına İlişkin İnfografik için tıklayınız.
Engellilerin Taşıt Alımında ÖTV İstisnasına İlişkin İnfografik için tıklayınız.
Konu hakkında detaylı bilgi için Vergi İletişim Merkezini (VİMER-189) arayabilirsiniz.
 |
 |
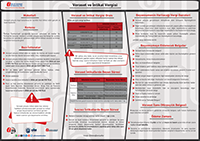
Mirasçıların Vergisel Yükümlülükleri Rehberi ile Veraset ve İntikal Vergisi Broşürü Yayımlandı
Veraset yoluyla veya ivazsız (karşılıksız) olarak malların bir şahıstan diğer şahsa intikalinde veraset ve intikal vergisi beyannamesinin ne zaman ve nasıl verileceğine ilişkin açıklamaların yer aldığ
Devamını OkuVeraset yoluyla veya ivazsız (karşılıksız) olarak malların bir şahıstan diğer şahsa intikalinde veraset ve intikal vergisi beyannamesinin ne zaman ve nasıl verileceğine ilişkin açıklamaların yer aldığı “Mirasçıların Vergisel Yükümlülükleri Rehberi” ile “Veraset ve İntikal Vergisi Broşürü” güncellenerek kullanıma sunulmuştur.
Söz konusu Rehber ve Broşür’de;
- Veraset ve intikal vergisinin konusu ve vergiyi doğuran olay,
- Muafiyetler ve istisnalar,
- Veraset ve intikal vergisinin beyanı, beyannamenin verilme şekilleri ve zamanı,
- Beyannameye eklenecek belgeler,
- Veraset ve intikal vergisi matrahının tespitinde indirilebilecek borç ve giderler,
- Vergi oranı, ödeme yeri ve zamanı,
gibi konularda açıklamalara ve örneklere yer verilmiştir.
Mirasçıların Vergisel Yükümlülükleri Rehberine ulaşmak için tıklayınız.
Veraset ve İntikal Vergisinin Beyanı Broşürüne ulaşmak için tıklayınız.
Konuya ilişkin İnfografik için tıklayınız.
Detaylı bilgi için Vergi İletişim Merkezini (VİMER-189) arayabilirsiniz.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 12/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 12/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
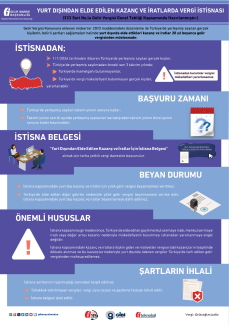
Yurt Dışından Elde Edilen Kazanç ve İratlarda Vergi İstisnası Rehberi ile İnfografik Yayımlandı
7582 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanunun 4 üncü maddesiyle Gelir Vergisi Kanununa eklenen mükerrer 20/D maddesi kapsamında, Türkiye’de yerleşmiş sayılan gerçek kişilerin yurt dı
Devamını Oku7582 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanunun 4 üncü maddesiyle Gelir Vergisi Kanununa eklenen mükerrer 20/D maddesi kapsamında, Türkiye’de yerleşmiş sayılan gerçek kişilerin yurt dışından elde ettikleri kazanç ve iratların, belirli şartlar dâhilinde 20 yıl süreyle gelir vergisinden istisna edilmesine yönelik düzenleme yürürlüğe girmiştir.
Uygulamaya ilişkin usul ve esaslar 333 Seri No.lu Gelir Vergisi Genel Tebliği ile açıklanmıştır.
Genel Tebliğ kapsamında hazırlanan “Yurt Dışından Elde Edilen Kazanç ve İratlarda Vergi İstisnası Rehberi” ile "İnfografik" kullanıma sunulmuştur.
Söz konusu Rehberde;
- İstisnadan kimlerin yararlanabileceği,
- İstisnadan yararlanma şartları,
- İstisnadan yararlanmak için başvurunun nereye yapılacağı ve hangi belgenin alınacağı,
- İstisna belgesi almak için ne zamana kadar başvurulması gerektiği,
- Vergi dairesince istisna belgesi verilmeden önce hangi kontrollerin yapılacağı,
- İstisna şartlarının taşınmadığının sonradan tespit edilmesi halinde uygulanacak işlemler,
gibi konularda açıklamalara ve örneklere yer verilmiştir.
Söz konusu Genel Tebliğe ulaşmak için tıklayınız.
Rehbere ulaşmak için tıklayınız.
İnfografik için tıklayınız.
Detaylı bilgi için Vergi İletişim Merkezini VİMER-189 arayabilirsiniz.
|
|
|
Vergi Usul Kanunu Genel Tebliği (Sıra No: 538)’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 595) Resmi Gazete’de Yayımlandı
Vergi Usul Kanunu Genel Tebliği (Sıra No: 538)’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 595) 05/09/2026 tarihli ve 33361 sayılı Resmi Gazete’de yayımlandı. Söz konusu Tebliğe ulaşmak için tıkl
Devamını OkuVergi Usul Kanunu Genel Tebliği (Sıra No: 538)’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 595) 05/09/2026 tarihli ve 33361 sayılı Resmi Gazete’de yayımlandı.
Söz konusu Tebliğe ulaşmak için tıklayınız.
Açıklayıcı Bilgi Notuna ulaşmak için tıklayınız.
11734 Sayılı Cumhurbaşkanı Kararı Resmi Gazete'de Yayımlandı
5/9/2026 tarihli ve 33361 sayılı Resmi Gazete’de yayımlanan 11734 sayılı Cumhurbaşkanı Kararının Eki Karar ile 2006/10731 sayılı Bakanlar Kurulu Kararının Eki Kararda yapılan değişiklik ile tam ve dar
Devamını Oku5/9/2026 tarihli ve 33361 sayılı Resmi Gazete’de yayımlanan 11734 sayılı Cumhurbaşkanı Kararının Eki Karar ile 2006/10731 sayılı Bakanlar Kurulu Kararının Eki Kararda yapılan değişiklik ile tam ve dar mükellef kurumsal yatırımcıların para piyasası fonları ile ünvanında “para piyasası” ibaresi bulunan serbest fonlardan elde ettikleri gelirlere uygulanan tevkifat oranında değişikliğe gidildi.
Cumhurbaşkanı Kararına ulaşmak için tıklayınız.
Açıklayıcı bilgi notuna ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 4/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 4/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 3/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 3/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
GELİR VE KURUM GEÇİCİ VERGİ BEYANNAMELERİNE İLİŞKİN ÖNEMLİ DUYURU
Gelir İdaresi Başkanlığı olarak, mükelleflerimize daha kaliteli hizmet sunmak, teknolojik yeniliklere uyum sağlamak ve beyannamelerin daha kolay, hızlı, kesintisiz ve güvenli bir şekilde verilebilmesini temin etmek üzere halihazırda kullanılmakta olan “Elektronik Beyanname Uygulaması”nın yeni, güncel ve açık kaynak kodlu yazılımlar ile yenilenmesi amacıyla başlatılan “e-Beyan” uygulaması kapsamında Gelir Geçici Vergi ve Kurum Geçici Vergi Beyannameleri “e-Beyan Test” ortamında uygulamaya açılmıştır.
Devamını OkuGelir İdaresi Başkanlığı olarak, mükelleflerimize daha kaliteli hizmet sunmak, teknolojik yeniliklere uyum sağlamak ve beyannamelerin daha kolay, hızlı, kesintisiz ve güvenli bir şekilde verilebilmesini temin etmek üzere halihazırda kullanılmakta olan “Elektronik Beyanname Uygulaması”nın yeni, güncel ve açık kaynak kodlu yazılımlar ile yenilenmesi amacıyla başlatılan “e-Beyan” uygulaması kapsamında Gelir Geçici Vergi ve Kurum Geçici Vergi Beyannameleri “e-Beyan Test” ortamında uygulamaya açılmıştır. Beyannameleri incelemek ve test etmek isteyen mükellefler Dijital Vergi Dairesi üzerinden “e-Beyan Test” modülüne giriş yaparak Gelir Geçici Vergi ve Kurum Geçici Vergi Beyannamelerine ilişkin testlerini yapabilirler.
1.10.2026 tarihinden itibaren verilmesi gereken 2026/Temmuz-Eylül vergilendirme dönemine ait Gelir Geçici Vergi ve Kurum Geçici Vergi Beyannameleri Afyonkarahisar, Eskişehir, Kayseri, Kırıkkale ve Kırşehir’de belirtilen vergi türlerinden mükellefiyeti bulunanlar için pilot uygulama kapsamında uygulamaya açılacaktır.
Adı geçen illerde, belirtilen vergi türlerinden mükellefiyeti bulanan mükelleflerimizin 2026/Temmuz-Eylül ve takip eden dönemlere ait beyannamelerinin, Dijital Vergisi Dairesi üzerinden “e-Beyan” uygulamasına erişim sağlanarak “+ Yeni Beyanname” butonu altında yer alan Gelir Geçici Vergi ve Kurum Geçici Vergi Beyannameleri ile verilmesi gerekmektedir.
Ayrıca meslek mensupları tarafından, pilot uygulama kapsamında bulunan illerdeki mükelleflerinin beyannamelerinin, 2026/Temmuz-Eylül vergilendirme döneminden itibaren, kullandıkları muhasebe programlarının e-Beyan sistemine entegre olması durumunda (entegrasyon için gerekli olan tüm bilgi ve belgeler entegrasyon talebinde bulunan muhasebe programları ile paylaşılmıştır) entegrasyon (web servis) yoluyla da 1/10/2026 tarihinden itibaren “e-Beyan” sistemi üzerinden verilmesi mümkündür.
e-Beyan uygulamasının ana sayfasındaki sağ üst köşesinde yer alan kullanıcı ünvanına ait simgeye basıldığında açılan “Yardım -> e-Beyanname Dokümanlar -> Hemen Başla” başlıklarına sırasıyla tıklanarak Gelir Geçici Vergi ve Kurum Geçici Vergi Beyannamelerinin sayfalarına ilişkin ayrıntılı açıklamaların bulunduğu modüllere erişim sağlanabilecektir.
Kamuoyuna duyurulur.
DİJİTAL VERGİ DAİRESİNE YENİ EKLENEN HİZMETLERE İLİŞKİN DUYURU
Dijital Vergi Dairesi uygulamasına aşağıdaki yeni hizmetler eklenmiştir.
Devamını OkuDijital Vergi Dairesi uygulamasına aşağıdaki yeni hizmetler eklenmiştir.
“ÖTV İşlemleri/İthalde Alınan ÖTV Teminatlarına İlişkin Taleplerim” alanından dilekçenizi oluşturabilirsiniz.
“ÖTV İşlemleri/ EK-11, EK-12 Bilgi Formu Sorgulama” alanından sorgulama yapabilirsiniz.
Giriş işlemi öncesi ana sayfada yer alan “Yabancı Plaka / Pasaport Numarası Ödemeleri Doğrulama” hizmeti aracılığıyla ödeme belgenizi doğrulayabilirsiniz.
“9348-Karayolları Trafik Kanunu İlk Tescil İdari Para Cezası Ödemelerinizi” giriş işlemi öncesi ana sayfada yer alan “Referans Numarası İle Ödeme” hizmeti aracılığıyla yapabilirsiniz.
Taksi Mali Cihaz Uygulamasına Yönelik Süre Uzatımına İlişkin Duyuru
591 Sıra No.lu Vergi Usul Kanunu Genel Tebliğine İlişkin Süre Uzatım Duyurusu
Devamını Oku13/2/2026 tarihli ve 33167 sayılı Resmi Gazete’de yayımlanan 591 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile “Taksi Mali Cihaz” uygulamasına ilişkin usul ve esaslar belirlenmiştir.
Söz konusu Genel Tebliğin 16’ncı maddesinin birinci fıkrası ile Başkanlığımız, Tebliğde belirlenen süreleri dijital.gib.gov.tr adresinde ilan ederek uzatmaya yetkili kılınmıştır.
Bu kapsamda, söz konusu Genel Tebliğin 12’nci maddesinin birinci fıkrasında yer alan, “Taksi ile yolcu taşımacılığı faaliyetinde bulunan mükellefler (ticari kazançları basit usulde tespit edilenler dâhil) 1/9/2026 tarihine kadar, bu Tebliğ ve ilgili kılavuzlarda belirlenen teknik özellikleri taşıyan ve Bakanlıkça onay verilmiş Taksi Mali Cihazları satın alarak kullanmaya başlamak zorundadır.” düzenlemesinde belirtilen 1/9/2026 tarihinin,
16/11/2026 tarihine uzatılması uygun bulunmuştur.
Duyurulur.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 25/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 25/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğ (Sıra No: 1)'de Değişiklik Yapılmasına Dair Tebliğ (Sıra No:2) Resmî Gazete’de Yayımlandı
Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğ (Sıra No: 1)'de Değişiklik Yapılmasına Dair Tebliğ (Sıra No:2) 21/08/2
Devamını OkuYeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğ (Sıra No: 1)'de Değişiklik Yapılmasına Dair Tebliğ (Sıra No:2) 21/08/2026 tarihli ve 33347 sayılı Resmî Gazete’de yayımlanmıştır.
Söz konusu Tebliğe ulaşmak için tıklayınız.
Açıklayıcı Bilgi Notuna ulaşmak için tıklayınız.
TAKSİ MALİ CİHAZLARDAN DÜZENLENECEK FİŞ, E-BELGE VE RAPOR FORMATLARI TEKNİK KILAVUZU (SÜRÜM 2.0) YAYIMLANMIŞTIR
TAKSİ MALİ CİHAZLARDAN DÜZENLENECEK FİŞ, e-BELGE ve RAPOR FORMATLARI TEKNİK KILAVUZU (SÜRÜM 2.0) YAYIMLANMIŞTIR
Devamını OkuTaksi Mali Cihazlar Teknik Kılavuzuna göre TMC’lerden düzenlenecek fiş, e-Belge ve raporların format, standart ve içeriğini belirlemek amacıyla hazırlanan “Taksi Mali Cihazlardan Düzenlenecek Fiş, e Belge ve Rapor Formatları Teknik Kılavuzu (Sürüm 2.0)” dijital.gib.gov.tr ve ynokc.gib.gov.tr adreslerinde yayımlanmıştır.
TAKSİ MALİ CİHAZ TEKNİK KILAVUZU (SÜRÜM 2.0) YAYIMLANMIŞTIR
TAKSİ MALİ CİHAZ TEKNİK KILAVUZU (SÜRÜM 2.0) YAYIMLANMIŞTIR
Devamını Oku591 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile taksi ile yolcu taşımacılığı faaliyetinde bulunan mükelleflere, kullandıkları taksimetrelerle bağlantılı olarak çalışacak veya taksimetre özelliğini de haiz Taksi Mali Cihaz kullanma mecburiyeti getirilen “Taksi Mali Cihazlar”ın temel teknik ve fonksiyonel özelliklerini belirlemek amacıyla hazırlanan Taksi Mali Cihaz Teknik Kılavuzu (Sürüm 2.0) dijital.gib.gov.tr ve ynokc.gib.gov.tr adreslerinde yayımlanmıştır.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 14/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 14/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
2025 Vergilendirme Dönemine İlişkin En Fazla Vergi Beyan Eden Mükellefler Açıklandı
213 Sayılı Vergi Usul Kanununun 5 inci maddesi ve 561 Sıra No.lu Vergi Usul Kanunu Genel Tebliği uyarınca; 2025 vergilendirme dönemine ilişkin yıllık gelir vergisi ve kurumlar vergisi beyannamelerinin
Devamını Oku213 Sayılı Vergi Usul Kanununun 5 inci maddesi ve 561 Sıra No.lu Vergi Usul Kanunu Genel Tebliği uyarınca; 2025 vergilendirme dönemine ilişkin yıllık gelir vergisi ve kurumlar vergisi beyannamelerinin değerlendirilmesi sonucunda Türkiye genelinde en fazla vergi beyan eden 100 mükellef listesi açıklandı.
2025 yılı vergilendirme dönemi gelir vergisi beyanlarında bir önceki yıla (2024) göre, beyan edilen matrah toplamında %70,10; tahakkuk eden vergi toplamında %69,80 oranında artış gerçekleşmiştir.
2025 yılı vergilendirme dönemi kurumlar vergisi beyanlarında bir önceki yıla (2024) göre, beyan edilen matrah toplamında % 60,47; tahakkuk eden vergi toplamında % 63,02 oranında artış gerçekleşmiştir.
GELİR VERGİSİ;
- En fazla vergi beyan eden mükellef listesine ulaşmak için tıklayınız.
- Basın Açıklamasına ulaşmak için tıklayınız.
KURUMLAR VERGİSİ;
- En fazla vergi beyan eden mükellef listesine ulaşmak için tıklayınız.
- Basın Açıklamasına ulaşmak için tıklayınız.
11606 Sayılı Cumhurbaşkanı Kararı Resmi Gazete'de Yayımlandı
Bazı Mallara Uygulanan Özel Tüketim Vergisi Tutarlarının Yeniden Belirlenmesi Hakkında Karar (Karar Sayısı: 11606) 13/08/2026 tarihli ve 33339 sayılı Resmi Gazete’de yayımlandı. Cumhurbaşkanı kararına
Devamını OkuBazı Mallara Uygulanan Özel Tüketim Vergisi Tutarlarının Yeniden Belirlenmesi Hakkında Karar (Karar Sayısı: 11606) 13/08/2026 tarihli ve 33339 sayılı Resmi Gazete’de yayımlandı.
Cumhurbaşkanı kararına ulaşmak için tıklayınız.
Açıklayıcı bilgi notuna ulaşmak için tıklayınız.
DİJİTAL VERGİ DAİRESİNE YENİ EKLENEN HİZMETLERE İLİŞKİN DUYURU
Dijital Vergi Dairesi uygulamasına aşağıdaki yeni hizmet eklenmiştir.
Devamını OkuDijital Vergi Dairesi uygulamasına aşağıdaki yeni hizmet eklenmiştir.
Mali Bilgilerim / POS İşlem Bilgilerim alanından bilgilerinizi görüntüleyebilirsiniz.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 11/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 11/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 8/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 8/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
DİJİTAL VERGİ DAİRESİNE YENİ EKLENEN HİZMETLERE İLİŞKİN DUYURU
Dijital Vergi Dairesi uygulamasına aşağıdaki yeni hizmetler eklenmiştir.
Devamını OkuDijital Vergi Dairesi uygulamasına aşağıdaki yeni hizmetler eklenmiştir.
Sisteme giriş yaptıktan sonra; Ödeme ve Borç İşlemleri / Ödeme Alındılarım ve Tahsilat Bilgilerim alanlarından tahsilat bilgilerinizi görüntüleyebilir ve ödeme alındılarınız indirebilirsiniz.
Login öncesi ana sayfada yer alan Hızlı Ödemeler/ Adli Para Cezası Ödemeleri ekranlarından ödeme işlemlerinizi gerçekleştirebilirsiniz.
1 Sıra Nolu Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğde Değişiklik Yapılmasına Dair Tebliğ(Sıra No: 2) Yayımlanmak Üzere Cumhurbaşkanlığına Gönderilmiştir
1 Sıra Nolu Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 2) Resmi Ga
Devamını Oku1 Sıra Nolu Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 2) Resmi Gazete’de yayımlanmak üzere Cumhurbaşkanlığına gönderilmiştir.
Söz konusu Tebliğ ile, karşıt inceleme tutanaklarının elektronik ortamda düzenlenmesine ilişkin 1/7/2026 olan zorunlu uygulamanın başlangıç tarihi 1/1/2027 olarak yeniden belirlenmektedir.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 7/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 7/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
ÖTV3A, ÖTV3C VE ÖTV4 MÜKELLEFLERİNE ÖNEMLİ DUYURU
ÖTV3A, ÖTV3C ve ÖTV4 Mükelleflerine Önemli Duyuru
Devamını OkuYeni e-Beyan Projesinde ÖTV3A kodlu Özel Tüketim Vergisi (III Sayılı Liste A Cetveli – Alkollü İçkiler), ÖTV3C kodlu Özel Tüketim Vergisi (III Sayılı Liste A Cetveli – Alkolsüz İçecekler) ve ÖTV4 kodlu Özel Tüketim Vergisi (IV Sayılı Liste) için çalışmalar tamamlanmış canlı sistemlere yüklenmeden önce son kullanıcı testlerinin yapılması amacıyla “e-Beyan Test” ortamında kullanıma açılmıştır.
Mükelleflerimiz / meslek mensuplarımız beyanname testlerinin sonuçları veya sistem kullanımına ilişkin önerilerini ebeyantest@gelirler.gov.tr adresine bildirebilirler.
Duyurulur.
Emlak Vergisi Kanunu Genel Tebliği (Seri No: 90) Resmi Gazete’de Yayımlandı
213 sayılı Vergi Usul Kanununun mükerrer 49/a maddesi hükmü gereği, emlak vergisine esas olmak üzere 2027 yılında uygulanacak bina metrekare normal inşaat maliyet bedellerinin yer aldığı Cetvel, Bakan
Devamını Oku213 sayılı Vergi Usul Kanununun mükerrer 49/a maddesi hükmü gereği, emlak vergisine esas olmak üzere 2027 yılında uygulanacak bina metrekare normal inşaat maliyet bedellerinin yer aldığı Cetvel, Bakanlığımız ile Çevre, Şehircilik ve İklim Değişikliği Bakanlığınca tespit edilmiş olup 90 Seri No.lu Emlak Vergisi Kanunu Genel Tebliği ekinde Resmi Gazete’de yayımlanmıştır.
Söz konusu Tebliğe ulaşmak için tıklayınız.
Açıklayıcı Bilgi Notuna ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 6/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 6/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
MUHTASAR VE PRİM HİZMET BEYANNAMELERİNDE ASGARİ ÜCRET İSTİSNA GELİR VERGİSİ TUTARININ GÜNCELLENMESINE İLİŞKİN DUYURU
Muhtasar ve Prim Hizmet Beyannamelerinde Asgari Ücret İstisna Gelir Vergisi Tutarının Güncellenmesine İlişkin Duyuru
Devamını Oku1 Temmuz 2026 tarihinden itibaren "Asgari Ücret İstisna Gelir Vergisi" tutarı 4.537,75 TL olarak belirlenmiştir. Beyannamelerini e-Beyanname sisteminden verecek olan mükelleflerimizin Beyanname Düzenleme Programını güncellemeleri gerekmektedir.
Duyurulur.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 5/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 5/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 4/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 4/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
Vergi Cezalarında İndirim Uygulaması Broşürü Yayımlandı
Vergi cezalarında indirim uygulaması ile mükellefler veya vergi sorumluları adına kesilen cezalar hakkında yargı yoluna gitmeden uyuşmazlıkların kısa yoldan çözümlenmesi sağlanmaktadır. Bu kapsamda ha
Devamını OkuVergi cezalarında indirim uygulaması ile mükellefler veya vergi sorumluları adına kesilen cezalar hakkında yargı yoluna gitmeden uyuşmazlıkların kısa yoldan çözümlenmesi sağlanmaktadır. Bu kapsamda hazırlanan “Vergi Cezalarında İndirim Uygulaması Broşürü” güncellenerek kullanıma sunulmuştur.
Söz konusu Broşürde;
- indirim uygulamasının kapsamına giren cezalar,
- İndirim uygulamasından kimlerin yararlanabileceği ve yararlanma şartları,
- İndirim oranları,
- İndirimden yararlanmak isteyen mükelleflerin nereye ve nasıl başvuru yapabileceği,
- İndirim sonrasında tahakkuk eden tutarın ne zaman ödeneceği,
- İndirim şartlarının ihlalinin sonuçları,
- İndirim sonrası tahakkuk eden cezaların ödeme kanalları,
gibi konularda açıklayıcı bilgilere ve örneklere yer verilmiştir.
Broşüre ulaşmak için tıklayınız.
İnfografik için tıklayınız.
Konu hakkında detaylı bilgi için Vergi İletişim Merkezini VİMER-189 arayabilirsiniz.
|
|
|


YURT DIŞINDA VE YURT İÇİNDE SAHİP OLUNAN PARA, ALTIN, DÖVIZ, MENKUL KIYMET VE DİĞER SERMAYE PİYASASI ARAÇLARINA İLİŞKİN VERGİ BEYANNAMESİ
4/7/2026 tarihli ve 33300 sayılı Resmî Gazete’de yayımlanan Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ (Seri No:1) uyarınca sorumlu bankalar ve aracı kurumlarca verilecek olan “Yurt Dışında ve Yurt İçinde Sahip Olunan Para, Altın, Döviz, Menkul Kıymet ve Diğer Sermaye Piyasası Araçlarına İlişkin Vergi Beyannamesi” uygulamaya açılmıştır.
Devamını Oku4/7/2026 tarihli ve 33300 sayılı Resmî Gazete’de yayımlanan Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ (Seri No:1) uyarınca sorumlu bankalar ve aracı kurumlarca verilecek olan “Yurt Dışında ve Yurt İçinde Sahip Olunan Para, Altın, Döviz, Menkul Kıymet ve Diğer Sermaye Piyasası Araçlarına İlişkin Vergi Beyannamesi” uygulamaya açılmıştır.
Vergi Usul Kanunu Genel Tebliği (Sıra No: 531)’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 594) Resmi Gazete’de Yayımlandı
31/07/2026 tarih ve 33326 sayılı Resmî Gazete’de yayımlanan 594 Seri Nolu Vergi Usul Kanunu Genel Tebliği ile 531 Seri Nolu Genel Tebliğin 5 inci maddesinin beşinci fıkrasında yapılan değişiklik ile h
Devamını Oku31/07/2026 tarih ve 33326 sayılı Resmî Gazete’de yayımlanan 594 Seri Nolu Vergi Usul Kanunu Genel Tebliği ile 531 Seri Nolu Genel Tebliğin 5 inci maddesinin beşinci fıkrasında yapılan değişiklik ile hakkında sahte veya muhteviyatı itibarıyla yanıltıcı belge düzenleme veya kullanma yönünden vergi inceleme raporu düzenlenen mükelleflerin verecekleri teminat tutarlarına yönelik düzenlemeler yapılmıştır.
Söz konusu Genel Tebliğe ulaşmak için tıklayınız.
Açıklayıcı bilgi notuna ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 31/7/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 31/7/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
Motorlu Taşıtlar Vergisi 2. Taksit Ödeme Dönemi İçin Son Gün 31 Temmuz 2026
2026 yılına ait Motorlu Taşıtlar Vergisinin (MTV) 2. taksit ödeme dönemi 1 Temmuz 2026 tarihinde başladı. Son gün 31 Temmuz 2026. Dijital Vergi Dairesinden (dijital.gib.gov.tr) MTV Ödeme alanına şifre
Devamını Oku2026 yılına ait Motorlu Taşıtlar Vergisinin (MTV) 2. taksit ödeme dönemi 1 Temmuz 2026 tarihinde başladı. Son gün 31 Temmuz 2026.
Dijital Vergi Dairesinden (dijital.gib.gov.tr) MTV Ödeme alanına şifre girişi yapmadan; plaka, TC Kimlik Numarası ile “Tescil Tarihi” veya “Sahiplik Belge Tarihi” bilgilerinden birini girerek MTV borçlarını görüntüleyebilir ve ödeyebilirsiniz.
Ödemelerinizi;
- Dijital Vergi Dairesinden (dijital.gib.gov.tr) veya GİB Mobil uygulamasından (Google Play, App Store, Huawei AppGallery) 00:10-23:50 saatleri arasında anlaşmalı bankaların banka kartı/kredi kartı, banka hesabından havale yöntemi, yabancı ülkede faaliyet gösteren bankalara ait kartlar ile,
- Vergi tahsiline yetkili bankalar aracılığıyla,
- Vergi dairesi vezneleri aracılığıyla,
- PTT şubelerine,
yapabilirsiniz.
İnternet üzerinden yapılacak ödemelerde herhangi bir mağduriyetin oluşmaması için, tarayıcıya gib.gov.tr adresi ya da bankaların resmi internet adresleri yazılarak giriş yapılmasına dikkat edilmesi gerekmektedir.
Ayrıntılı bilgi ve danışma için: gib.gov.tr ve Vergi İletişim Merkezi (VİMER) 189
Verginizi ödeyebileceğiniz anlaşmalı bankaların listesi için tıklayınız.
Dijital Vergi Dairesinden ödeme için tıklayınız.
Motorlu Taşıtlar Vergisi (MTV) videosu için tıklayınız.
Motorlu Taşıtlar Vergisi ve Trafik İdari Para Cezası Rehberine ulaşmak için tıklayınız.
İnfografiğe ulaşmak için tıklayınız.
Gelir Vergisi 2. Taksit Ödeme Dönemi İçin Son Gün 31 Temmuz 2026
2025 yılında elde edilen gelir unsurlarına ilişkin Gelir Vergisi 2. taksit ödeme dönemi başladı. Son gün 31 Temmuz 2026. Ödemelerinizi; Dijital Vergi Dairesinden (dijital.gib.gov.tr) veya GİB Mobil uy
Devamını Oku2025 yılında elde edilen gelir unsurlarına ilişkin Gelir Vergisi 2. taksit ödeme dönemi başladı. Son gün 31 Temmuz 2026.
Ödemelerinizi;
- Dijital Vergi Dairesinden (dijital.gib.gov.tr) veya GİB Mobil uygulamasından (Google Play, App Store, Huawei AppGallery) 00:10-23:50 saatleri arasında anlaşmalı bankaların banka kartı/kredi kartı, banka hesabından havale yöntemi, yabancı ülkede faaliyet gösteren bankalara ait kartlar ile,
- Vergi tahsiline yetkili bankalar aracılığıyla,
- Vergi dairesi vezneleri aracılığıyla,
- PTT şubelerine,
yapabilirsiniz.
İnternet üzerinden yapılacak ödemelerde herhangi bir mağduriyetin oluşmaması için, tarayıcıya gib.gov.tr adresi ya da bankaların resmi internet adresleri yazılarak giriş yapılmasına dikkat edilmesi gerekmektedir.
Ayrıntılı bilgi ve danışma için: gib.gov.tr ve Vergi İletişim Merkezi (VİMER) 189
Dijital Vergi Dairesinden ödeme için tıklayınız.
Vergi Ödeme Kanalları videosu için tıklayınız.
Verginizi ödeyebileceğiniz anlaşmalı bankaların listesi için tıklayınız.
7846 Sayılı Cumhurbaşkanı Kararı Kapsamında İndirimi Kabul Edilmeyen Katma Değer Vergisi Bildirimine İlişkin Duyuru
27/7/2026 tarihli ve 71 numaralı Katma Değer Vergisi Sirküleri ile 7846 sayılı Cumhurbaşkanı Kararı kapsamında indirimi kabul edilmeyen KDV'nin indirim konusu yapılıp yapılmadığının tespitine ilişkin
Devamını Oku27/7/2026 tarihli ve 71 numaralı Katma Değer Vergisi Sirküleri ile 7846 sayılı Cumhurbaşkanı Kararı kapsamında indirimi kabul edilmeyen KDV'nin indirim konusu yapılıp yapılmadığının tespitine ilişkin Özel Amaçlı YMM Raporlarının ibraz süresi 31.08.2026 tarihine kadar uzatılmıştır.
2026 takvim yılının ilk altı aylık (Ocak-Haziran) döneminde, 7846 sayılı Cumhurbaşkanı Kararı kapsamında ithalat yapan mükelleflerin ithalat bedeli (Gözetim uygulanması, korunma önlemleri uygulanması, haksız rekabetin önlenmesi hakkında ilgili mevzuatın uygulanması sonucu beyana esas olan KDV matrahı) toplamı 2.600.000 TL'ye kadar (bu tutar dahil) olan ithalat işlemlerinde, mükellefler (YMM tam tasdik sözleşmesi bulunanlar ve/veya özel hesap dönemi olanlar dahil) tarafından, bu kapsamdaki ithalat dolayısıyla indirimi kabul edilmeyen KDV'nin indirim konusu yapılıp yapılmadığına ilişkin bildirim verme süresinde bir değişiklik yapılmadığı için, 31.07.2026 tarihine kadar söz konusu bildirimin vergi dairesine verilmesi gerekmektedir.
Duyurulur.
Yurt Dışında ve Yurt İçinde Bulunan Bazı Varlıkların Ekonomiye Kazandırılması Rehberi ile İnfografikler Yayımlandı
7582 sayılı Kanunun 10 uncu maddesiyle 5520 sayılı Kurumlar Vergisi Kanununa eklenen geçici 19 uncu madde hükümlerinin uygulanmasına ilişkin usul ve esaslar, 1 Seri No.lu Bazı Varlıkların Ekonomiye Ka
Devamını Oku7582 sayılı Kanunun 10 uncu maddesiyle 5520 sayılı Kurumlar Vergisi Kanununa eklenen geçici 19 uncu madde hükümlerinin uygulanmasına ilişkin usul ve esaslar, 1 Seri No.lu Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ ile belirlenmiştir.
Söz konusu düzenlemeyle;
- Gerçek ve tüzel kişilere ait olup yurt dışında bulunan para, altın, döviz, menkul kıymet ve diğer sermaye piyasası araçlarının Türkiye’ye getirilmesi, milli ekonomiye kazandırılması ve gelir ve kurumlar vergisi mükelleflerince kanuni defter kayıtlarına alınması,
- Yurt içinde bulunan ancak gelir veya kurumlar vergisi mükelleflerinin kanuni defter kayıtlarında yer almayan para, altın, döviz, menkul kıymet ve diğer sermaye piyasası araçlarının bildirilmesi ve kayıt altına alınması,
- Yurt içinde bulunan madde kapsamındaki varlıkların gelir ve kurumlar vergisi mükellefiyeti bulunmayanlarca bildirilmesi,
imkânı getirilmiştir.
Düzenleme ile getirilen imkânlara ilişkin açıklamaların yer aldığı “Rehber” ile "İnfografikler" hazırlanarak kullanıma sunulmuştur.
Bu Rehberde;
- Yurt dışında/yurt içinde hangi varlıkların bildirime konu edilebileceği,
- Düzenlemeden kimlerin yararlanabileceği,
- Varlıkların ne zamana kadar ve nereye bildirilebileceği,
- Bildirilen yurt dışı varlıkların ne zamana kadar Türkiye’ye getirileceği,
- Bildirilen varlıkların kanuni defterlerde nasıl gösterileceği,
- Taahhüt süresine ve bildirim tarihine göre uygulanacak vergi oranları,
- Bildirilen varlıklar nedeniyle vergi incelemesi ve vergi tarhiyatı yapılmaması için hangi şartların sağlanması gerektiği,
gibi konularda açıklamalara ve örneklere yer verilmiştir.
Kanunun ve Genel Tebliğin uygulanmasına ilişkin açıklamalara ve ayrıntılı bilgilere:
- Başkanlığımızın internet sitesinden (www.gib.gov.tr),
- Başkanlığımızın doğrulanmış sosyal medya hesaplarından,
- Vergi İletişim Merkezi’nden (VİMER) yurt içi aramalar için 189, yurt dışı aramalar için ise 0090–312-189-1122 numaralı telefon hattından,
ulaşabilirsiniz.
Söz konusu Genel Tebliğe ulaşmak için tıklayınız.
Rehbere ulaşmak için tıklayınız.
İnfografikler için tıklayınız.

Beyanname Sistemindeki Planlı Bakım Çalışması Hakkında Duyuru
Çeşitli basın yayın organlarının sosyal medya hesaplarında sistem çalışması nedeniyle beyanname sisteminin üç gün boyunca hizmet dışı bırakılacağına ilişkin paylaşımlar bulunmaktadır. Dijital Vergi Da
Devamını OkuÇeşitli basın yayın organlarının sosyal medya hesaplarında sistem çalışması nedeniyle beyanname sisteminin üç gün boyunca hizmet dışı bırakılacağına ilişkin paylaşımlar bulunmaktadır.
Dijital Vergi Dairesi internet sitesinde (https://dijital.gib.gov.tr/duyurular#0/yvrZjp8BpioSrseY3UhR) yapılan 23/7/2026 tarihli “Planlı Bakım Çalışması Hakkında Duyuru”dan da anlaşılacağı üzere, Başkanlığımız beyanname sistemlerinde yapılacak çalışmalar nedeniyle, 1/8/2026 saat 00:00 ila 3/8/2026 saat 23:59 tarihleri arasında sadece Muhtasar ve Prim Hizmet Beyannamesi gönderilmesine ilişkin hizmet kesintisi yapılacak olup diğer tüm beyannameler için beyanname sistemleri kesintisiz şekilde hizmet vermeye devam edecektir.
Hizmet kesintisinden mükellefler ve meslek mensuplarının en az seviyede etkilenmesi amacıyla son beyan tarihi 26/8/2026 olan Temmuz ayı Muhtasar ve Prim Hizmet Beyannamesi beyan döneminin hafta sonuna da denk gelen ilk üç günü için hizmet kesintisi yapılması kararlaştırılmış olup çalışmaların tamamlanmasının ardından, Muhtasar ve Prim Hizmet Beyannamesi için beyanname sistemleri ivedilikle yeniden aktif hale getirilecektir.
Duyurulur.
Tarhiyat Öncesi ve Tarhiyat Sonrası Uzlaşma Broşürü Yayımlandı
Uzlaşma, mükelleflerin ikmalen, re’sen ve idarece tarh edilecek/edilen vergilere ilişkin kesilecek/kesilen vergi ziyaı cezaları ile belirli bir tutarı aşan usulsüzlük ve özel usulsüzlük cezaları konus
Devamını OkuUzlaşma, mükelleflerin ikmalen, re’sen ve idarece tarh edilecek/edilen vergilere ilişkin kesilecek/kesilen vergi ziyaı cezaları ile belirli bir tutarı aşan usulsüzlük ve özel usulsüzlük cezaları konusunda yargı yoluna başvurmadan, vergi idaresi ile anlaşmak amacıyla başvurabilecekleri idari bir çözüm yoludur. Uzlaşma, tarhiyat öncesi ve tarhiyat sonrası uzlaşma olarak ikiye ayrılır.
592 Sıra No.lu Vergi Usul Tebliği ile yapılan düzenlemeler kapsamında “Tarhiyat Öncesi Uzlaşma ve Tarhiyat Sonrası Uzlaşma Broşürleri” güncellenerek kullanıma sunulmuştur.
Tarhiyat Öncesi Uzlaşma Broşürüne ulaşmak için tıklayınız.
Tarhiyat Sonrası Uzlaşma Broşürüne ulaşmak için tıklayınız.
Uzlaşma Hakkında İnfografik için tıklayınız.
Konu hakkında detaylı bilgi için Vergi İletişim Merkezini (VİMER-189) arayabilirsiniz.
|
|
|
|
|
|


10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 28/7/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 28/7/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
PLANLI BAKIM ÇALIŞMASI HAKKINDA DUYURU
Başkanlığımız e-Beyan sistemlerinde yapılacak çalışmalar nedeniyle, 01.08.2026 Saat 00:00 ila 03.08.2026 Saat 23:59 tarihleri arasında, beyanname sistemlerine (DBS, e-Beyanname, Internet Vergi Dairesi) Muhtasar ve Prim Hizmet Beyannamesi gönderilemeyecektir.
Devamını OkuBaşkanlığımız e-Beyan sistemlerinde yapılacak çalışmalar nedeniyle, 01.08.2026 Saat 00:00 ila 03.08.2026 Saat 23:59 tarihleri arasında, beyanname sistemlerine (DBS, e-Beyanname, Internet Vergi Dairesi) Muhtasar ve Prim Hizmet Beyannamesi gönderilemeyecektir.
Çalışmaların tamamlanmasının ardından, Muhtasar ve Prim Hizmet Beyannamesi için beyanname sistemleri ivedilikle yeniden aktif hale getirilecektir.
Kamuoyuna saygıyla duyurulur.
YURT DIŞINDA VE YURT İÇİNDE SAHİP OLUNAN PARA, ALTIN, DÖVIZ, MENKUL KIYMET VE DİĞER SERMAYE PİYASASI ARAÇLARINA İLİŞKİN VERGİ BEYANNAMESİ
4/7/2026 tarihli ve 33300 sayılı Resmî Gazete’de yayımlanan Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ (Seri No:1) uyarınca sorumlu bankalar ve aracı kurumlarca verilecek olan “Yurt Dışında ve Yurt İçinde Sahip Olunan Para, Altın, Döviz, Menkul Kıymet ve Diğer Sermaye Piyasası Araçlarına İlişkin Vergi Beyannamesi” mükelleflerimizin inceleyebilmesi için test amaçlı olarak sisteme eklenmiştir. 1 Ağustos 2026 tarihinde uygulamaya açılacak olan beyannamenin BDP formatına ve uygulamaya ilişkin usul ve esasları içeren Tebliğ’e aşağıda linklerden erişilebilir.
Devamını Oku4/7/2026 tarihli ve 33300 sayılı Resmî Gazete’de yayımlanan Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ (Seri No:1) uyarınca sorumlu bankalar ve aracı kurumlarca verilecek olan “Yurt Dışında ve Yurt İçinde Sahip Olunan Para, Altın, Döviz, Menkul Kıymet ve Diğer Sermaye Piyasası Araçlarına İlişkin Vergi Beyannamesi” mükelleflerimizin inceleyebilmesi için test amaçlı olarak sisteme eklenmiştir. 1 Ağustos 2026 tarihinde uygulamaya açılacak olan beyannamenin BDP formatına ve uygulamaya ilişkin usul ve esasları içeren Tebliğ’e aşağıda linklerden erişilebilir.
e-Beyanname Test için: https://ebeyanname.gib.gov.tr/ebyn-test.exe
Tebliğ: https://gib.gov.tr/mevzuat/kanun/660/teblig/11878
DİJİTAL VERGİ DAİRESİNE YENİ EKLENEN HİZMETLERE İLİŞKİN DUYURU
Dijital Vergi Dairesi uygulamasına aşağıdaki hizmetler eklenmiştir;
Devamını OkuDijital Vergi Dairesi uygulamasına aşağıdaki hizmetler eklenmiştir;
1. Yabancı Plaka / Pasaport Numarası ile Ödeme
Türkiye Dijital Vergi Dairesi Uygulamasında Login öncesi "Hızlı Ödeme" sekmesi altında yer alan Yabancı Plaka / Pasaport Numarası ile Ödeme (Payment Using a Foreign License Plate or Passport Number) ekranı kullanıma açılmıştr.
2. Two-Factor Giriş Yöntemi GİB Mobil Uygulaması üzerinden mobil onay olacak şekilde güncellenmiştir.
3. Küresel ATV Bildirim Formuna ait PDF çıktısının alınabilmesi sağlanmıştır.
4. Uygulama Üzerinden Taksi Çağırma Hizmeti için nace kodu kontrolü hizmeti eklenmiştir.
5. Seri:B Sıra No:20 Tahsilat Genel Tebliği kapsamında tecil dosyalarının listelenmesi sağlanmıştır.
6. Seri:B Sıra No:20 Tahsilat Genel Tebliği kapsamında oluşturulan ödeme planlarının görüntülenmesi sağlanmıştır.
KATMA DEĞER VERGİSİ BEYANNAMELERİNE (KDV1, KDV2, KDV2B, KDV4, KDV9015) İLİŞKİN ÖNEMLİ DUYURU
Başkanlığımızca “Elektronik Beyanname Uygulaması”nın yeni, güncel ve açık kaynak kodlu yazılımlar ile yenilenmesi amacıyla başlatılan “e-Beyan” uygulaması kapsamında “Katma Değer Vergisi Beyannameleri (KDV1, KDV2, KDV2B, KDV4, KDV9015)”, daha önce pilot kapsamına alınan illere 2026/Temmuz döneminden (1/8/2026 tarihinden) başlamak üzere Ankara, Kocaeli, Hatay, Kahramanmaraş, Trabzon, Malatya, Osmaniye, Adıyaman, Batman, Rize, Şırnak, Bitlis, Bingöl, Siirt, Kilis, Hakkari, Tunceli ve Bayburt illeri eklenmiştir.
Devamını OkuBaşkanlığımızca “Elektronik Beyanname Uygulaması”nın yeni, güncel ve açık kaynak kodlu yazılımlar ile yenilenmesi amacıyla başlatılan “e-Beyan” uygulaması kapsamında “Katma Değer Vergisi Beyannameleri (KDV1, KDV2, KDV2B, KDV4, KDV9015)”, daha önce pilot kapsamına alınan illere 2026/Temmuz döneminden (1/8/2026 tarihinden) başlamak üzere Ankara, Kocaeli, Hatay, Kahramanmaraş, Trabzon, Malatya, Osmaniye, Adıyaman, Batman, Rize, Şırnak, Bitlis, Bingöl, Siirt, Kilis, Hakkari, Tunceli ve Bayburt illeri eklenmiştir. Yeni eklenen onsekiz il ile birlikte, İstanbul hariç olmak üzere, diğer bütün illerimizde “Katma Değer Vergisi Beyannameleri (KDV1, KDV2, KDV2B, KDV4, KDV9015)” yeni e-Beyan sisteminden alınacaktır.
e-Beyan uygulamasının ana sayfasındaki sağ üst köşesinde yer alan kullanıcı ünvanına ait simgeye basıldığında açılan “Yardım -> e-Beyanname Dokümanlar -> Hemen Başla” başlıklarına sırasıyla tıklanarak katma değer vergisi beyannamelerinin sayfalarına ilişkin ayrıntılı açıklamaların bulunduğu modüllere erişim sağlanabilecektir.
Duyurulur.
Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ (Seri No: 1) Kapsamında Defter- Beyan Sisteminde Defter Kayıt İşlemlerine Yönelik Kullanım Kılavuzu
Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ (Seri No: 1) Kapsamında Defter- Beyan Sisteminde Defter Kayıt İşlemlerine Yönelik Kullanım Kılavuzu
Devamını OkuDuyuru: "Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ (Seri No: 1) Kapsamında Defter- Beyan Sisteminde Defter Kayıt İşlemlerine Yönelik Kullanım Kılavuzu" yayımlanmıştır.
İlgili kılavuza duyuru eklerinden ulaşabilirsiniz.
GELİR VE KURUM GEÇİCİ VERGİ BEYANNAMELERİNE İLİŞKİN DUYURU
Gelir ve kurum geçici vergi beyannameleri için Beyanname Düzenleme Programında değişiklik yapılmıştır. Mükelleflerin Beyanname Düzenleme Programını güncellemeleri gerekmektedir.
Devamını OkuGelir ve kurum geçici vergi beyannameleri için Beyanname Düzenleme Programında değişiklik yapılmıştır. Mükelleflerin Beyanname Düzenleme Programını güncellemeleri gerekmektedir.
Duyurulur.
01/07/2026 MUHTASAR VE PRİM HİZMET BEYANNAMELERİNDE DEĞİŞİKLİK
Muhtasar ve Prim Hizmet Beyannamelerinde 2026/Haziran vergilendirme döneminden geçerli olmak üzere değişiklik yapılmıştır. Beyannamelerini e-Beyanname sisteminden verecek olan mükelleflerimizin Dijital Vergi Dairesi uygulaması üzerinden “Gerekli Programlar" menüsü altında yer alan Beyanname Düzenleme Programını güncellemeleri gerekmektedir. Ayrıntılı bilgi için duyuru eklerine bakınız. Kamuoyuna saygıyla duyurulur.
Devamını OkuMuhtasar ve Prim Hizmet Beyannamelerinde 2026/Haziran vergilendirme döneminden geçerli olmak üzere değişiklik yapılmıştır. Beyannamelerini e-Beyanname sisteminden verecek olan mükelleflerimizin Dijital Vergi Dairesi uygulaması üzerinden “Gerekli Programlar" menüsü altında yer alan Beyanname Düzenleme Programını güncellemeleri gerekmektedir. Ayrıntılı bilgi için duyuru eklerine bakınız.
Kamuoyuna saygıyla duyurulur.
GVK GEÇİCİ 67. MADDESİNE GÖRE YAPILAN TEVKİFATLARIN BEYAN EDİLDİĞİ MUH67 KODLU MUHTASAR BEYANNAMEDE DEĞİŞİKLİK HAKKINDA DUYURU
2026/Nisan-Haziran vergilendirme döneminden itibaren başlamak üzere; Menkul kıymet türü bazında kar, zarar ve irat bilgilerinin beyan edileceği “Menkul Kıymet Kar/Zarar/İrat Bildirimi” sayfasında yer alan “Gelir Vergisi Kanununun Geçici 67 nci Maddesinin (1) Numaralı Fıkrası Kapsamında Vergilendirilen Menkul Kıymet ve Diğer Sermaye Piyasası Araçları” tablosu eklenmiştir. Kamuoyuna saygıyla duyurulur.
Devamını Oku2026/Nisan-Haziran vergilendirme döneminden itibaren başlamak üzere; Menkul kıymet türü bazında kar, zarar ve irat bilgilerinin beyan edileceği “Menkul Kıymet Kar/Zarar/İrat Bildirimi” sayfasında yer alan “Gelir Vergisi Kanununun Geçici 67 nci Maddesinin (1) Numaralı Fıkrası Kapsamında Vergilendirilen Menkul Kıymet ve Diğer Sermaye Piyasası Araçları” tablosu eklenmiştir.
Kamuoyuna saygıyla duyurulur.
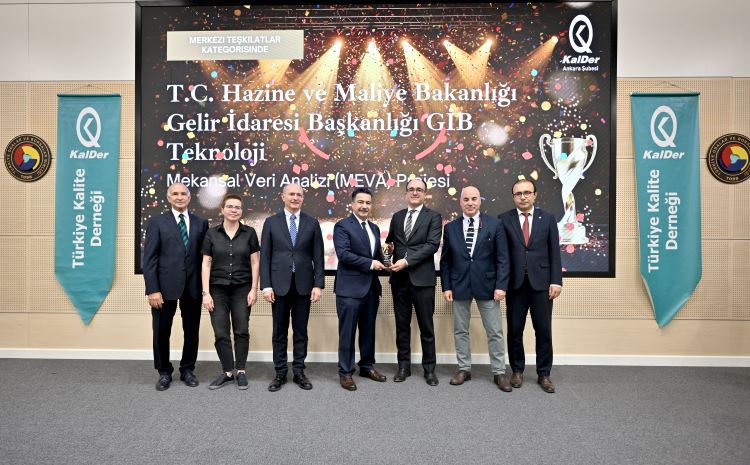
MEVA (Mekânsal Veri Analizi) Projesi'ne KalDer Ödülü
Gelir İdaresi Başkanlığının dijital dönüşüm vizyonu doğrultusunda geliştirilen MEVA (Mekânsal Veri Analizi) Projesi, KalDer (Türkiye Kalite Derneği) tarafından düzenlenen İlham Veren Kamu Yönetimi Pro
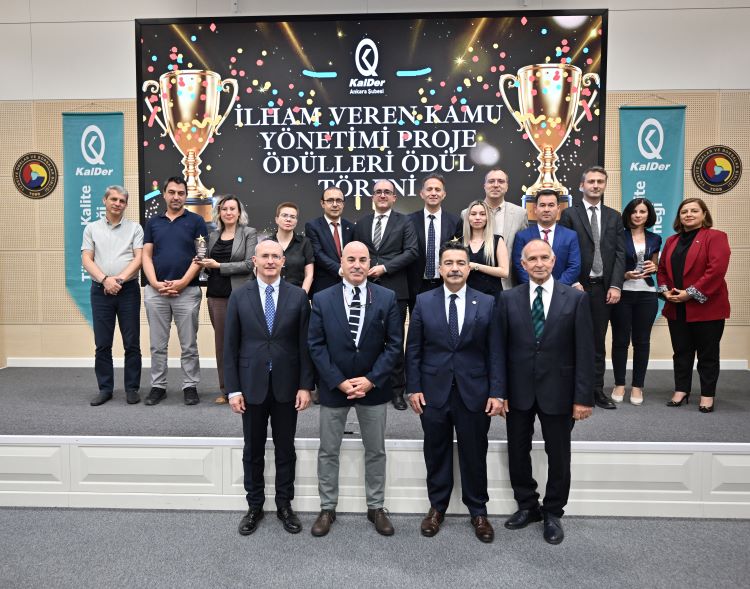
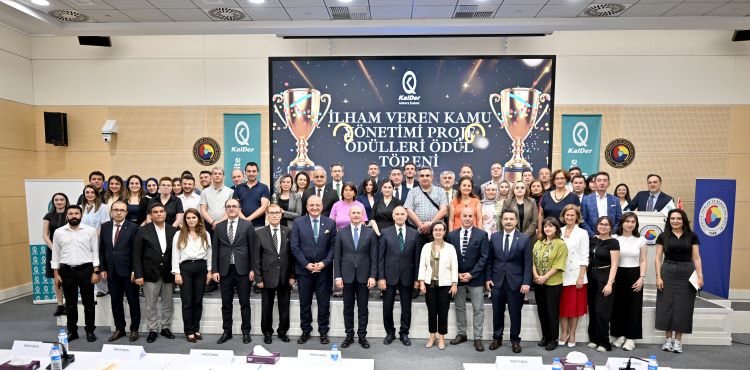
Devamını OkuGelir İdaresi Başkanlığının dijital dönüşüm vizyonu doğrultusunda geliştirilen MEVA (Mekânsal Veri Analizi) Projesi, KalDer (Türkiye Kalite Derneği) tarafından düzenlenen İlham Veren Kamu Yönetimi Proje Ödülleri kapsamında Merkezî Teşkilatlar kategorisinde ödül kazandı.
Kamu yönetiminde yenilikçi uygulamaları teşvik etmek ve iyi uygulama örneklerini görünür kılmak amacıyla düzenlenen ödül programında elde edilen bu başarı, Gelir İdaresi Başkanlığının veri odaklı yaklaşımının ve yenilikçi çözümler geliştirme vizyonunun önemli bir göstergesi oldu.
MEVA; coğrafi bilgi sistemleri, mekânsal analiz ve veri analitiği teknolojilerini bir araya getirerek verilerin harita tabanlı olarak analiz edilmesini sağlayan, karar destek süreçlerini güçlendiren ve risk analizlerine katkı sunan yenilikçi bir projedir. Proje, mekânsal verilerin etkin şekilde değerlendirilmesiyle denetim, planlama ve analiz süreçlerinin daha hızlı, doğru ve verimli yürütülmesine katkı sağlamaktadır.
KalDer tarafından verilen bu ödül, GİB Teknoloji'nin yenilikçi projeler geliştirme konusundaki başarısını bir kez daha ortaya koymuştur.
Ödülün kazanılmasında emeği bulunan tüm çalışma arkadaşlarımızı ve projeye katkı sunan paydaşlarımızı tebrik ediyor, başarılarının devamını diliyoruz.
MEVA hakkında daha ayrıntılı bilgi almak için tanıtım videosunu izleyebilirsiniz.
Ardahan Defterdarlığı Çıldır, Damal, Hanak ve Posof Malmüdürlükleri Bünyesinde Bulunan Bağlı Vergi Daireleri Ardahan Vergi Dairesi Müdürlüğüne Devredilmiştir
Ardahan Defterdarlığı Çıldır, Damal, Hanak ve Posof Malmüdürlükleri bünyesinde bulunan bağlı vergi dairelerinin faaliyetlerine son verilerek faal ve gayri faal mükellefleri ile bütün iş ve işlemleri A
Devamını OkuArdahan Defterdarlığı Çıldır, Damal, Hanak ve Posof Malmüdürlükleri bünyesinde bulunan bağlı vergi dairelerinin faaliyetlerine son verilerek faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Ardahan Vergi Dairesi Müdürlüğüne devredilmiştir.
Çıldır, Damal, Hanak ve Posof Malmüdürlükleri Ardahan Vergi Dairesi Müdürlüğü Çıldır, Damal, Hanak ve Posof Şubeleri olarak mevcut adreslerinde 15.06.2026 tarihi itibariyle faaliyetlerine devam etmektedirler.
Ardahan Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Şırnak Defterdarlığı Beytüşşebap ve Güçlükonak Malmüdürlükleri Bünyesinde Bulunan Bağlı Vergi Daireleri Şırnak Vergi Dairesi Müdürlüğüne Devredilmiştir
Şırnak Defterdarlığı Beytüşşebap ve Güçlükonak Malmüdürlükleri bünyesinde bulunan bağlı vergi dairelerinin faaliyetlerine son verilerek faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Şırnak
Devamını OkuŞırnak Defterdarlığı Beytüşşebap ve Güçlükonak Malmüdürlükleri bünyesinde bulunan bağlı vergi dairelerinin faaliyetlerine son verilerek faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Şırnak Vergi Dairesi Müdürlüğüne devredilmiştir.
Beytüşşebap Malmüdürlüğü Şırnak Vergi Dairesi Müdürlüğü Beytüşşebap Şubesi olarak Elki Mahallesi 6. Cad. No:4/2 Beytüşşebap/ŞIRNAK adresinde, Güçlükonak Malmüdürlüğü ise Şırnak Vergi Dairesi Müdürlüğü Güçlükonak Şubesi olarak Bağlar Mah. Vali Atilla KOÇ Cad. No:4/A Güçlükonak/ŞIRNAK adresinde 15.06.2026 tarihi itibariyle faaliyetlerine devam etmektedirler.
Şırnak Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Bartın Defterdarlığı Kurucaşile Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Bartın Vergi Dairesi Müdürlüğüne Devredilmiştir
Bartın Defterdarlığı Kurucaşile Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faaliyetine son verilerek faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Bartın Vergi Dairesi Müdürlüğ
Devamını OkuBartın Defterdarlığı Kurucaşile Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faaliyetine son verilerek faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Bartın Vergi Dairesi Müdürlüğüne devredilmiştir.
Kurucaşile Malmüdürlüğü Bartın Vergi Dairesi Müdürlüğü Kurucaşile Şubesi olarak Liman Mah. Atatürk cd. Hükümet Binası Kurucaşile/BARTIN adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Bartın Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Aksaray Defterdarlığın Sarıyahşi Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Aksaray Vergi Dairesi Müdürlüğüne Devredilmiştir
Aksaray Defterdarlığı Sarıyahşi Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faaliyetine son verilerek faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Aksaray Vergi Dairesi Müdürlü
Devamını OkuAksaray Defterdarlığı Sarıyahşi Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faaliyetine son verilerek faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Aksaray Vergi Dairesi Müdürlüğüne devredilmiştir.
Sarıyahşi Malmüdürlüğü Aksaray Vergi Dairesi Müdürlüğü Sarıyahşi Şubesi olarak Özal Mah. Sağlık Cad. No:6 Hükümet Konağı Sarıyahşi/AKSARAY adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Aksaray Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Erzurum Defterdarlığı Aziziye (Ilıca) Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Aziziye Vergi Dairesi Müdürlüğüne Devredilmiştir
Erzurum Defterdarlığı Aziziye (Ilıca) Malmüdürlüğü bünyesinde bulunan tasfiye halindeki bağlı vergi dairesinin faaliyetine son verilerek yetki alanında bulunan gayri faal mükellefler ile bütün iş ve i
Devamını OkuErzurum Defterdarlığı Aziziye (Ilıca) Malmüdürlüğü bünyesinde bulunan tasfiye halindeki bağlı vergi dairesinin faaliyetine son verilerek yetki alanında bulunan gayri faal mükellefler ile bütün iş ve işlemlerinin Aziziye Vergi Dairesi Müdürlüğüne 15.06.2026 tarihi itibariyle devredilmiştir.
Erzurum Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Hakkari Defterdarlığı Çukurca Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Hakkari Vergi Dairesi Müdürlüğüne, Derecik Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesinin ise Şemdinli Vergi Dairesi Müdürlüğüne Devredilmiştir
Hakkari Defterdarlığı Çukurca Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faaliyetine son verilerek yetki alanındaki faal ve gayri faal mükellefler ile bütün iş ve işlemlerinin Hakkari Verg
Devamını OkuHakkari Defterdarlığı Çukurca Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faaliyetine son verilerek yetki alanındaki faal ve gayri faal mükellefler ile bütün iş ve işlemlerinin Hakkari Vergi Dairesi Müdürlüğüne, Derecik Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faaliyetine son verilerek yetki alanındaki faal ve gayri faal mükellefleri ile bütün iş ve işlemlerinin ise Şemdinli Vergi Dairesi Müdürlüğüne devredilmiştir.
Çukurca Malmüdürlüğü Hakkari Vergi Dairesi Müdürlüğü Çukurca Şubesi olarak Emirşaban Mah. Cumhuriyet Cad. No:10 Hükümet Konağı Kat:2 Çukurca/HAKKARİ adresinde, Derecik Malmüdürlüğü ise Şemdinli Vergi Dairesi Müdürlüğü Derecik Şubesi olarak Merkez Mah. Ulu Cami Sok. No:3/1 Derecik/HAKKARİ adresinde 15.06.2026 tarihi itibariyle faaliyetlerine devam etmektedirler.
Hakkari Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Sinop Defterdarlığı Dikmen ve Saraydüzü Malmüdürlükleri Bünyesinde Bulunan Bağlı Vergi Daireleri Sinop Vergi Dairesi Müdürlüğüne Devredilmiştir
Sinop Defterdarlığı Dikmen ve Saraydüzü Malmüdürlükleri bünyesinde bulunan bağlı vergi dairelerinin faaliyetlerine son verilerek yetki alanlarındaki faal ve gayri faal mükellefleri ile bütün iş ve işl
Devamını OkuSinop Defterdarlığı Dikmen ve Saraydüzü Malmüdürlükleri bünyesinde bulunan bağlı vergi dairelerinin faaliyetlerine son verilerek yetki alanlarındaki faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Sinop Vergi Dairesi Müdürlüğüne devredilmiştir.
Dikmen Malmüdürlüğü Sinop Vergi Dairesi Müdürlüğü Dikmen Şubesi olarak Kırçal Mah. İtfaiye Cad. No:30/1 Dikmen/SİNOP adresinde, Saraydüzü Malmüdürlüğü ise Sinop Vergi Dairesi Müdürlüğü Saraydüzü Şubesi olarak Merkez Mah. Mehmet Coşar Cad. No:2 Saraydüzü/SİNOP adresinde 15.06.2026 tarihi itibariyle faaliyetlerine devam etmektedirler.
Sinop Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Samsun Defterdarlığı Ayvacık Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Gaziler Vergi Dairesi Müdürlüğüne Devredilmiştir
Samsun Defterdarlığı Ayvacık Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faaliyetine son verilerek yetki alanındaki faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Gaziler Vergi D
Devamını OkuSamsun Defterdarlığı Ayvacık Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faaliyetine son verilerek yetki alanındaki faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Gaziler Vergi Dairesi Müdürlüğüne devredilmiştir.
Ayvacık Malmüdürlüğü Gaziler Vergi Dairesi Müdürlüğü Ayvacık Şubesi olarak Orhangazi Mah. Şehit J. Er Mustafa Akar Sokak No:37 Hükümet Konağı Ayvacık/SAMSUN adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Samsun Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Bayburt Defterdarlığı Aydıntepe ve Demirözü Malmüdürlükleri Bünyesinde Bulunan Bağlı Vergi Daireleri Bayburt Vergi Dairesi Müdürlüğüne Devredilmiştir
Bayburt Defterdarlığı Aydıntepe ve Demirözü Malmüdürlükleri bünyesinde bulunan bağlı vergi dairelerinin faaliyetlerine son verilerek yetki alanlarındaki faal ve gayri faal mükellefleri ile bütün iş ve
Devamını OkuBayburt Defterdarlığı Aydıntepe ve Demirözü Malmüdürlükleri bünyesinde bulunan bağlı vergi dairelerinin faaliyetlerine son verilerek yetki alanlarındaki faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Bayburt Vergi Dairesi Müdürlüğüne devredilmiştir.
Aydıntepe Malmüdürlüğü Bayburt Vergi Dairesi Müdürlüğü Aydıntepe Şubesi olarak Ahmet Yasevi Mahallesi 15 Temmuz Sokak Belediye Binası No:1 Kat:1 Aydıntepe/BAYBURT adresinde, Demirözü Malmüdürlüğü ise Bayburt Vergi Dairesi Müdürlüğü Demirözü Şubesi olarak Şirin Mah. Dr Ülkü Güney Cad. Hükümet Konağı No:1 Kat:1 Demirözü/BAYBURT adresinde 15.06.2026 tarihi itibariyle faaliyetlerine devam etmektedirler.
Bayburt Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Bitlis Defterdarlığı Mutki Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Bitlis Vergi Dairesi Müdürlüğüne Devredilmiştir
Bitlis Defterdarlığı Mutki Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Bitlis Vergi Dairesi Müdürlüğüne devredilmiştir. Mutki Malmü
Devamını OkuBitlis Defterdarlığı Mutki Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Bitlis Vergi Dairesi Müdürlüğüne devredilmiştir.
Mutki Malmüdürlüğü Bitlis Vergi Dairesi Müdürlüğü Mutki Şubesi olarak Zeki Ergezen Cad. No:11/1 Kat:3 Mutki/BİTLİS adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Bitlis Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Sakarya Defterdarlığı Taraklı Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Gümrükönü Vergi Dairesi Müdürlüğüne Devredilmiştir
Sakarya Defterdarlığı Taraklı Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Gümrükönü Vergi Dairesi Müdürlüğüne devredilmiştir. Tarak
Devamını OkuSakarya Defterdarlığı Taraklı Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Gümrükönü Vergi Dairesi Müdürlüğüne devredilmiştir.
Taraklı Malmüdürlüğü; Gümrükönü Vergi Dairesi Müdürlüğü Taraklı Şubesi olarak Ulucami Mah. Ankara Cad. Hükümet Konağı No:5 Taraklı/SAKARYA adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Sakarya Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Artvin Defterdarlığı Murgul Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Artvin Vergi Dairesi Müdürlüğüne Devredilmiştir
Artvin Defterdarlığı Murgul Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Artvin Vergi Dairesi Müdürlüğüne devredilmiştir. Murgul Mal
Devamını OkuArtvin Defterdarlığı Murgul Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Artvin Vergi Dairesi Müdürlüğüne devredilmiştir.
Murgul Malmüdürlüğü; Artvin Vergi Dairesi Müdürlüğü Murgul Şubesi olarak Küre Mah. Borçka Cad. Hükümet Konağı No:1 Kat:4 Murgul/ARTVİN adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Artvin Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Mardin Defterdarlığı Yeşilli Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Mardin Vergi Dairesi Müdürlüğüne Devredilmiştir
Mardin Defterdarlığı Yeşilli Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Mardin Vergi Dairesi Müdürlüğüne devredilmiştir. Yeşilli M
Devamını OkuMardin Defterdarlığı Yeşilli Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Mardin Vergi Dairesi Müdürlüğüne devredilmiştir.
Yeşilli Malmüdürlüğü Mardin Vergi Dairesi Müdürlüğü Yeşilli Şubesi olarak Gül Mahallesi Konak Cad. No:1 Yeşilli/MARDİN adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Mardin Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Muş Defterdarlığı Korkut Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Yeni Kurulan Korkut Vergi Dairesi Müdürlüğüne Devredilmiştir
Muş Defterdarlığı Korkut Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri yeni kurulan Korkut Vergi Dairesi Müdürlüğüne devredilmiştir.
Devamını OkuMuş Defterdarlığı Korkut Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri yeni kurulan Korkut Vergi Dairesi Müdürlüğüne devredilmiştir.
Yeni kurulan Korkut Vergi Dairesi Müdürlüğü Bahçelievler Mah. 2. Cadde No:74 Korkut/ MUŞ adresinde 15.06.2026 tarihi itibariyle faaliyetine başlamış bulunmaktadır.
Muş Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
KATMA DEĞER VERGİSİ BEYANNAMELERİNE (KDV1, KDV2, KDV2B, KDV4, KDV9015) İLİŞKİN ÖNEMLİ DUYURU
Başkanlığımızca “Elektronik Beyanname Uygulaması”nın yeni, güncel ve açık kaynak kodlu yazılımlar ile yenilenmesi amacıyla başlatılan “e-Beyan” uygulaması kapsamında “Katma Değer Vergisi Beyannameleri (KDV1, KDV2, KDV2B, KDV4, KDV9015)” 1/9/2025 tarihinden itibaren 2025/Ağustos dönemi beyannamelerinden başlamak üzere pilot il olarak belirlenen Eskişehir ve Kırşehir’de, 1/11/2025 tarihinden itibaren 2025/Ekim dönemi beyannamelerinden başlamak üzere Konya ve Muğla illerinde, 1/1/2026 tarihinden itibaren 2025/Aralık dönemi beyannamelerinden başlamak üzere Afyonkarahisar, Bursa, Kırıkkale ve Yalova illerinde, 1/4/2026 tarihinden itibaren 2026/Mart döneminden başlamak üzere Bartın, Bilecik, Karabük, Karaman, Amasya, Burdur, Bolu, Kastamonu, Niğde ve Yozgat illerinde, 1/5/2026 tarihinden itibaren 2026/Nisan döneminden başlamak üzere İzmir, Adana, Gaziantep ve Mersin illerinde, 1/6/2026 tarihinden itibaren 2026/Mayıs döneminden başlamak üzere Antalya, Kayseri, Manisa ve Kütahya illerinde belirtilen vergi türlerinden mükellefiyeti bulunanlar için e-Beyan uygulaması üzerinden alınmaktadır.
Devamını OkuBaşkanlığımızca “Elektronik Beyanname Uygulaması”nın yeni, güncel ve açık kaynak kodlu yazılımlar ile yenilenmesi amacıyla başlatılan “e-Beyan” uygulaması kapsamında “Katma Değer Vergisi Beyannameleri (KDV1, KDV2, KDV2B, KDV4, KDV9015)” 1/9/2025 tarihinden itibaren 2025/Ağustos dönemi beyannamelerinden başlamak üzere pilot il olarak belirlenen Eskişehir ve Kırşehir’de, 1/11/2025 tarihinden itibaren 2025/Ekim dönemi beyannamelerinden başlamak üzere Konya ve Muğla illerinde, 1/1/2026 tarihinden itibaren 2025/Aralık dönemi beyannamelerinden başlamak üzere Afyonkarahisar, Bursa, Kırıkkale ve Yalova illerinde, 1/4/2026 tarihinden itibaren 2026/Mart döneminden başlamak üzere Bartın, Bilecik, Karabük, Karaman, Amasya, Burdur, Bolu, Kastamonu, Niğde ve Yozgat illerinde, 1/5/2026 tarihinden itibaren 2026/Nisan döneminden başlamak üzere İzmir, Adana, Gaziantep ve Mersin illerinde, 1/6/2026 tarihinden itibaren 2026/Mayıs döneminden başlamak üzere Antalya, Kayseri, Manisa ve Kütahya illerinde belirtilen vergi türlerinden mükellefiyeti bulunanlar için e-Beyan uygulaması üzerinden alınmaktadır.
Proje kapsamında, pilot uygulamanın kapsamının genişletilmesi amacıyla, “Katma Değer Vergisi Beyannameleri (KDV1, KDV2, KDV2B, KDV4, KDV9015)” 2026/Haziran döneminden başlamak üzere Şanlıurfa, Diyarbakır, Mardin, Aydın, Denizli, Sinop, Samsun, Ordu, Giresun, Tekirdağ, Çanakkale, Edirne, Kırklareli, Balıkesir, Van, Muş, Artvin, Erzurum, Elazığ, Erzincan, Ağrı, Iğdır, Kars, Ardahan, Çankırı, Sivas, Çorum, Nevşehir, Zonguldak, Sakarya, Düzce, Isparta, Uşak, Aksaray, Tokat, Gümüşhane illerinde de belirtilen vergi türlerinden mükellefiyeti bulunan mükellefler için 1/7/2026 tarihinden itibaren e- Beyan uygulaması üzerinden alınacaktır.
Şanlıurfa, Diyarbakır, Mardin, Aydın, Denizli, Sinop, Samsun, Ordu, Giresun, Tekirdağ, Çanakkale, Edirne, Kırklareli, Balıkesir, Van, Muş, Artvin, Erzurum, Elazığ, Erzincan, Ağrı, Iğdır, Kars, Ardahan, Çankırı, Sivas, Çorum, Nevşehir, Zonguldak, Sakarya, Düzce, Isparta, Uşak, Aksaray, Tokat, Gümüşhane illerinde belirtilen vergi türlerinden mükellefiyeti bulunan mükelleflerimizin 2026/Haziran ve takip eden dönemlere ait beyannamelerinin, Dijital Vergisi Dairesi üzerinden “e-Beyan” uygulamasına erişim sağlanarak “+ Yeni Beyanname” butonu altında yer alan “0015-KDV1, 4017-KDV2, 4018-KDV2B, 0016-KDV4 ve 9015-KDV9015” başlıklı Katma Değer Vergisi Beyannameleri kullanılarak verilmesi gerekmektedir.
Ayrıca meslek mensupları tarafından, pilot uygulama kapsamında bulunan illerdeki mükelleflerinin beyannamelerinin, 2026/Haziran vergilendirme döneminden itibaren, kullandıkları muhasebe programlarının e-Beyan sistemine entegre olması durumunda (entegrasyon için gerekli olan tüm bilgi ve belgeler entegrasyon talebinde bulunan muhasebe programları ile paylaşılmıştır) entegrasyon (web servis) yoluyla da “e-Beyan” sistemi üzerinden verilmesi mümkündür.
e-Beyan uygulamasının ana sayfasındaki sağ üst köşesinde yer alan kullanıcı ünvanına ait simgeye basıldığında açılan “Yardım -> e-Beyanname Dokümanlar -> Hemen Başla” başlıklarına sırasıyla tıklanarak katma değer vergisi beyannamelerinin sayfalarına ilişkin ayrıntılı açıklamaların bulunduğu modüllere erişim sağlanabilecektir.
Duyurulur.
Gaziantep Defterdarlığı Karkamış Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Suburcu Vergi Dairesi Müdürlüğüne Devredilmiştir
Gaziantep Defterdarlığı Karkamış Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Suburcu Vergi Dairesi Müdürlüğüne devredilmiştir. Kark
Devamını OkuGaziantep Defterdarlığı Karkamış Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Suburcu Vergi Dairesi Müdürlüğüne devredilmiştir.
Karkamış Malmüdürlüğü Suburcu Vergi Dairesi Müdürlüğü Karkamış Şubesi olarak Karşıyaka Mahallesi Hitit Bulvarı Hükümet Konağı No:8 Karkamış/GAZİANTEP adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Gaziantep Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Gümüşhane Defterdarlığı Köse Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Gümüşhane Vergi Dairesi Müdürlüğüne Devredilmiştir
Gümüşhane Defterdarlığı Köse Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Gümüşhane Vergi Dairesi Müdürlüğüne devredilmiştir. Köse M
Devamını OkuGümüşhane Defterdarlığı Köse Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Gümüşhane Vergi Dairesi Müdürlüğüne devredilmiştir.
Köse Malmüdürlüğü Gümüşhane Vergi Dairesi Müdürlüğü Köse Şubesi olarak Fatih Mah. Oltan Sungurlu Cad.82/1 Köse/GÜMÜŞHANE adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Gümüşhane Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Amasya Defterdarlığı Hamamözü Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Amasya Vergi Dairesi Müdürlüğüne Devredilmiştir
Amasya Defterdarlığı Hamamözü Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Amasya Vergi Dairesi Müdürlüğüne devredilmiştir. Hamamözü
Devamını OkuAmasya Defterdarlığı Hamamözü Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Amasya Vergi Dairesi Müdürlüğüne devredilmiştir.
Hamamözü Malmüdürlüğü Amasya Vergi Dairesi Müdürlüğü Hamamözü Şubesi olarak Saray Mahallesi adil Candemir Cad. No:26 Hamamözü/AMASYA adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Amasya Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Kahramanmaraş Defterdarlığı Ekinözü Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Aslanbey Vergi Dairesi Müdürlüğüne Devredilmiştir
Kahramanmaraş Defterdarlığı Ekinözü Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Aslanbey Vergi Dairesi Müdürlüğüne devredilmiştir.
Devamını OkuKahramanmaraş Defterdarlığı Ekinözü Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Aslanbey Vergi Dairesi Müdürlüğüne devredilmiştir.
Ekinözü Malmüdürlüğü Aslanbey Vergi Dairesi Müdürlüğü Ekinözü Şubesi olarak Öztürk Mahallesi Girne Caddesi Hükümet Konağı no:39 Kat:1 Ekinözü/KAHRAMANMARAŞ adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Kahramanmaraş Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Mersin Defterdarlığı Çamlıyayla Malmüdürlüğü Bünyesinde Bulunan Bağlı Vergi Dairesi Kızılmurat Vergi Dairesi Müdürlüğüne Devredilmiştir
Mersin Defterdarlığı Çamlıyayla Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Kızılmurat Vergi Dairesi Müdürlüğüne devredilmiştir. Ça
Devamını OkuMersin Defterdarlığı Çamlıyayla Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesinin faal ve gayri faal mükellefleri ile bütün iş ve işlemleri Kızılmurat Vergi Dairesi Müdürlüğüne devredilmiştir.
Çamlıyayla Malmüdürlüğü Kızılmurat Vergi Dairesi Müdürlüğü Çamlıyayla Şubesi olarak Kale Mah. Saybaşı Sokak No:2 Hükümet Konağı Çamlıyayla/MERSİN adresinde 15.06.2026 tarihi itibariyle faaliyetine devam etmektedir.
Mersin Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
KÜRESEL ASGARİ TAMAMLAYICI KURUMLAR VERGİSİ BEYANNAMESİ VE BİLDİRİM FORMUNA İLİŞKİN DUYURU
Mükellefler tarafından iletilen yoğun taleplere istinaden aşağıdaki açıklamaların yapılmasına ihtiyaç duyulmuştur.
Devamını OkuMükellefler tarafından iletilen yoğun taleplere istinaden aşağıdaki açıklamaların yapılmasına ihtiyaç duyulmuştur.
A. Küresel ATV Beyannamesi
IIR kapsamında küresel asgari tamamlayıcı kurumlar vergisinin mükellefi, çok uluslu işletme gruplarına bağlı ve diğer ülkelerde yerleşik olan işletmelerin, Türkiye’de bulunan;
* Nihai ana işletmesi,
* Ara ana işletmesi veya
* Kısmen sahip olunan ana işletmesidir.
Bu kapsamda bir çok uluslu işletme (ÇUİ) grubuna bağlı olarak Türkiye’de birden fazla Küresel ATV mükellefi bulunması mümkün olup her bir mükellef tarafından ayrı ayrı Küresel ATV Beyannamesi verilmesi gerekmektedir. Ancak, Türkiye’de bulunan Ara Ana İşletme ve Kısmen Sahip Olunan Ana İşletmeler bakımından Küresel ATV mükellefiyetinin bulunup bulunmadığının tespitinde 5520 sayılı Kanunun ek 7 inci maddesinde yer alan hükümler ve bu maddeye ilişkin olarak Yerel ve Küresel Asgari Tamamlayıcı Kurumlar Vergisi Uygulama Genel Tebliğinde yapılan açıklamaların dikkate alınması önem arz etmektedir.
Küresel ATV Bilgi Beyannamesinin aynı ÇUİ grubuna bağlı mükelleflerden biri tarafından Küresel ATV Beyannamesi ekinde sunulması yeterlidir. Öte yandan, Küresel ATV Bilgi Beyannamesinin “Küresel ATV Bilgilerinin Değişimine İlişkin Çok Taraflı Yetkili Makam Anlaşmasına (GIR-MCAA)” taraf bir ülkede sunulması durumunda, Türkiye’deki Küresel ATV mükellefleri tarafından sunulmasına gerek bulunmamaktadır.
Küresel ATV mükelleflerinin, kurumlar vergisi yönünden bağlı oldukları vergi dairesi müdürlüklerinde kendi adlarına “0064 – Küresel Asgari Tamamlayıcı Kurumlar Vergisi” mükellefiyeti tesis ettirmeleri ve “Küresel ATV Beyannamesi” vermeleri gerekmektedir.
Bu kapsamda mükellef olanların “Küresel Asgari Tamamlayıcı Kurumlar Vergisine İlişkin Bildirim Formu” verme yükümlülükleri bulunmamaktadır.
B. Küresel ATV’ye İlişkin Bildirim Formu
Kapsama giren ÇUİ gruplarının A Bölümünde sayılan ana işletme statüsünde (Nihai Ana İşletme, Ara ana işletme ve Kısmen sahip olunan ana işletme) olmayan Türkiye’de bulunan diğer bağlı işletmeleri “Küresel Asgari Tamamlayıcı Kurumlar Vergisine İlişkin Bildirim Formu” vermekle yükümlüdür.
“Küresel Asgari Tamamlayıcı Kurumlar Vergisine İlişkin Bildirim Formu” vermekle yükümlü olan bağlı işletmelerin “0064 – Küresel Asgari Tamamlayıcı Kurumlar Vergisi” mükellefiyeti tesis ettirme ve “Küresel ATV Beyannamesi” verme yükümlülükleri bulunmamaktadır.
“Küresel Asgari Tamamlayıcı Kurumlar Vergisine İlişkin Bildirim Formu” Dijital Vergi Dairesi üzerinden verilecektir. Söz konusu bildirim formu, “Küresel ATV Beyannamesine İlişkin Bilgiler” kısmında yer alan ilgili alanların tam ve doğru bir şekilde doldurulabilmesini teminen Küresel ATV Beyannamesinin beyan döneminden (30.06.2026) sonra da bildirimde bulunmakla yükümlü işletmelerin erişimine açık olacaktır. Dolayısıyla Küresel ATV’ye İlişkin Bildirim Formunun “Küresel ATV Beyannamesine İlişkin Bilgiler” kısmında yer alan ilgili alanların Küresel ATV Bilgi Beyannamesinin Türkiye veya yurt dışında sunulmasını müteakip doldurulması mümkün olacaktır.
DİJİTAL VERGİ DAİRESİNE EKLENEN SERİ:B SIRA NO:20 TAHSİLAT GENEL TEBLİĞİ KAPSAMINDA TECİL DİLEKÇESİ HİZMETİNE İLİŞKİN DUYURU
Vergi Dairelerine 05.06.2026 tarihi itibarıyla vadesi geldiği halde ödenmemiş olan tüm borçlarınız için Seri: B Sıra No:20 Tahsilat Genel Tebliği kapsamında tecil başvurusu için Dijital Vergi Dairesi üzerinden talepte bulunabilirsiniz.
Devamını OkuVergi Dairelerine 05.06.2026 tarihi itibarıyla vadesi geldiği halde ödenmemiş olan tüm borçlarınız için Seri: B Sıra No:20 Tahsilat Genel Tebliği kapsamında tecil başvurusu için Dijital Vergi Dairesi üzerinden talepte bulunabilirsiniz. Sisteme giriş için Kullanıcı Girişi alanından T.C. kimlik numaranız/vergi kimlik numaranız/kullanıcı kodunuz veya e-Devlet şifreniz ile sisteme giriş yapabilirsiniz.
Belediyeler ise, Belediye veya Kamu idaresi kullanıcı kodu ve şifresi ile sisteme giriş yapabileceklerdir.
Sisteme giriş yaptıktan sonra “Yapılandırma ve Tecil İşlemleri" bölüme eklenen "Seri:B Sıra No:20 Tahsilat Tebliği Kapsamında Tecil Dilekçesi” menüsü aracılığıyla başvurunuzu tamamlayabilirsiniz.
Başvuru yapmak için tıklayınız…
Adana Defterdarlığına Bağlı Saimbeyli Vergi Dairesi Müdürlüğü Yeni Adresine Taşınmış Bulunmaktadır
Adana Defterdarlığına Bağlı Saimbeyli Vergi Dairesi Müdürlüğü İslam Mahallesi Cumhuriyet Caddesi No:5/201 Saimbeyli/ADANA adresine taşınmış bulunmaktadır. Adana Defterdarlığı Haberleşme Bilgileri de g
Devamını OkuAdana Defterdarlığına Bağlı Saimbeyli Vergi Dairesi Müdürlüğü İslam Mahallesi Cumhuriyet Caddesi No:5/201 Saimbeyli/ADANA adresine taşınmış bulunmaktadır.
Adana Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
Malmüdürlükleri Bünyesinde Bulunan Bağlı Vergi Dairelerinin Kapatılması Nedeniyle Hizmet Kesintisi Yaşanabilecek Malmüdürlükleri/Vergi Daireleri Hakkında Duyuru
Başkanlığımızca, aşağıdaki listede yer alan Muş/Korkut Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesi (gelir servisi) tarafından verilen hizmetlerin yeni kurulacak Korkut Vergi Dairesi Müdürlüğü
Devamını OkuBaşkanlığımızca, aşağıdaki listede yer alan Muş/Korkut Malmüdürlüğü bünyesinde bulunan bağlı vergi dairesi (gelir servisi) tarafından verilen hizmetlerin yeni kurulacak Korkut Vergi Dairesi Müdürlüğü tarafından, diğer malmüdürlükleri bünyesinde bulunan bağlı vergi daireleri (gelir servisleri) tarafından verilen hizmetlerin ise listede gösterilen faal vergi dairesi müdürlüklerine devredilerek bu vergi daireleri tarafından yürütülmesi uygun görülmüştür.
Bu kapsamda, söz konusu malmüdürlükleri bünyesinde bulunan gelir servislerinin kapatılması, yeni kurulacak vergi dairesi müdürlüğünün kuruluş işlemleri ile faal vergi dairelerine devir işlemleri nedeniyle kapanacak gelir servisleri ve devralacak vergi daireleri tarafından sunulan hizmetlerde, 12.06.2026 saat 17:00 ile 14.06.2026 saat 23:59 arasında kesintiler yaşanabilecektir.
Çalışmanın tamamlanmasının ardından, kapanan malmüdürlükleri gelir servislerince sunulmakta olan hizmetler, yeni kurulan vergi dairesi ve devralan vergi daireleri tarafından verilmeye başlanacaktır.
Bununla birlikte, devredilen gelir servislerinin bulunduğu fiziki mahallerde, mükelleflerimizin vergisel yükümlülüklerinin yerine getirilmesine yardımcı olmak üzere hizmet verilmeye devam edilecektir.
Duyurulur.
Kesinti Yaşanabilecek Malmüdürlükleri (Gelir Servisi) ve Yeni Kurulacak/Devredilecek Vergi Dairesi Müdürlükleri
|
İL |
KAPANACAK MALMÜDÜRLÜĞÜ GELİR SERVİSİ |
YENİ KURULACAK/DEVREDİLECEK VERGİ DAİRESİ MÜDÜRLÜĞÜ |
||
|
Saymanlık Kodu |
Malmüdürlüğü Adı |
Saymanlık Kodu |
Vergi Dairesi Adı |
|
|
Amasya |
005106 |
Hamamözü |
005260 |
Amasya |
|
Artvin |
008107 |
Murgul |
008260 |
Artvin |
|
Bitlis |
013104 |
Mutki |
013260 |
Bitlis |
|
Gaziantep |
027107 |
Karkamış |
027251 |
Suburcu |
|
Gümüşhane |
029107 |
Köse (MTV) |
029260 |
Gümüşhane |
|
Hakkari |
030102 |
Çukurca |
030260 |
Hakkari |
|
030104 |
Derecik |
030262 |
Şemdinli |
|
|
Mersin |
033109 |
Çamlıyayla |
033204 |
Kızılmurat |
|
Kahramanmaraş |
046108 |
Ekinözü |
046201 |
Aslanbey |
|
Mardin |
047113 |
Yeşilli |
047260 |
Mardin |
|
Sakarya |
054109 |
Taraklı |
054251 |
Gümrükönü |
|
Samsun |
055113 |
Ayvacık |
055252 |
Gaziler |
|
Sinop
|
057107 |
Dikmen |
057260 |
Sinop |
|
057108 |
Saraydüzü |
|||
|
Aksaray |
068104 |
Sarıyahşi |
068201 |
Aksaray |
|
Bayburt |
069101 |
Aydıntepe |
069201 |
Bayburt |
|
069102 |
Demirözü |
|||
|
Şırnak |
073101 |
Beytüşşebap |
073260 |
Şırnak |
|
073103 |
Güçlükonak |
|||
|
Bartın |
074102 |
Kurucaşile |
074260 |
Bartın |
|
Ardahan |
075101 |
Çıldır |
075201 |
Ardahan |
|
075102 |
Damal |
|||
|
075104 |
Hanak |
|||
|
075105 |
Posof |
|||
|
Erzurum |
025117 |
Aziziye (Ilıca) |
025251 |
Aziziye |
|
Muş |
049105 |
Korkut |
049265 |
Korkut |
Eskişehir Defterdarlığına Bağlı Mahmudiye, Mihalıççık, Sarıcakaya Seyitgazi, Alpu, Beylikova, İnönü, Günyüzü, Han ve Mihalgazi Malmüdürlükleri Bünyesinde Bulunan Bağlı Vergi Daireleri Eskişehir Defterdarlığına Devredilmiştir
Eskişehir Defterdarlığına bağlı Mahmudiye, Mihalıççık, Sarıcakaya Seyitgazi, Alpu, Beylikova, İnönü, Günyüzü, Han ve Mihalgazi Malmüdürlükleri bünyesinde bulunan faal ve gayri faal mükellefleri ile ye
Devamını OkuEskişehir Defterdarlığına bağlı Mahmudiye, Mihalıççık, Sarıcakaya Seyitgazi, Alpu, Beylikova, İnönü, Günyüzü, Han ve Mihalgazi Malmüdürlükleri bünyesinde bulunan faal ve gayri faal mükellefleri ile yetki alanındaki bütün iş ve işlemleri Eskişehir Defterdarlığına devredilmiştir.
Mahmudiye, Mihalıççık, Sarıcakaya Seyitgazi, Alpu, Beylikova, İnönü, Günyüzü, Han ve Mihalgazi Malmüdürlükleri mevcut adreslerinde Eskişehir Defterdarlığına bağlı Şube olarak 08.06.2026 tarihi itibariyle faaliyetlerine devam etmektedirler.
Eskişehir Defterdarlığı Haberleşme Bilgileri de güncellenmiştir.
Yeni iletişim bilgilerine ulaşmak için tıklayınız.
DİJİTAL VERGİ DAİRESİNE YENİ EKLENEN HİZMETLERE İLİŞKİN DUYURU
Dijital Vergi Dairesi uygulamasına "e-Envanter Defteri İptal Talebi Dilekçesi " hizmeti eklenmiştir.
Devamını OkuDijital Vergi Dairesi uygulamasına "e-Envanter Defteri İptal Talebi Dilekçesi " hizmeti eklenmiştir. Sisteme giriş yaptıktan sonra "Dilekçelerim/Yeni Dilekçe Oluştur" menüsü aracılığıyla dilekçenizi elektronik ortamda ilgili birime iletebilirsiniz.
Duyurulur.
Gelir İdaresi Başkanlığı ile İstanbul Teknik Üniversitesi Arasında İş Yeri Eğitimi İş Birliği Protokolü İmzalandı
GİB Teknoloji ile İstanbul Teknik Üniversitesi arasında, öğrencilerin mesleki gelişimlerini desteklemek ve kamu bilişim projelerinde uygulamalı deneyim kazanmalarını sağlamak amacıyla 8 Haziran 2026 P
Devamını OkuGİB Teknoloji ile İstanbul Teknik Üniversitesi arasında, öğrencilerin mesleki gelişimlerini desteklemek ve kamu bilişim projelerinde uygulamalı deneyim kazanmalarını sağlamak amacıyla 8 Haziran 2026 Pazartesi günü İstanbul Teknik Üniversitesi Rektörlüğünde törenle “İş Yeri Eğitimi İş Birliği Protokolü” imzalandı.
İstanbul Teknik Üniversitesi Rektörü Sayın Hasan MANDAL ile Gelir İdaresi Daire Başkanı Sayın Mustafa AKPINAR tarafından imzalanan protokol kapsamında, üniversite öğrencilerine GİB Teknoloji bünyesinde yürütülen yazılım geliştirme, yapay zekâ, siber güvenlik, veri analizi, iş analizi, sistem yönetimi, kalite ve süreç yönetimi vb. alanlarında iş yeri eğitimi almaları sağlanacak.
Söz konusu Protokol ile öğrencilere GİB Teknoloji’nin kamu hizmetlerinin dijital dönüşümüne yönelik projelerinde görev alma ve teorik bilgilerini uygulamaya dönüştürme imkânı sağlanmak suretiyle, öğrencilere mesleki beceri ve yetkinliklerinin geliştirilmesi ve kamu bilişim ekosistemine nitelikli insan kaynağı kazandırılması hedeflenmiştir.
İş birliği kapsamında, başta mühendislik bölümlerinde öğrenim gören öğrenciler olmak üzere, İstanbul Teknik Üniversitesi Siber Güvenlik Meslek Yüksekokulu öğrencilerinin de GİB Teknoloji İş Yeri Eğitimi Programına katılabilmeleri ve eğitim süreçlerine dâhil edilmeleri sağlanacaktır.
GİB Teknoloji, üniversitelerle kurduğu iş birlikleri aracılığıyla gençlerin mesleki gelişimlerine katkı sunmayı, kamu bilişim projelerinde görev alacak nitelikli insan kaynağının yetiştirilmesini desteklemeyi ve bilgi teknolojileri alanında yetkinliklerin geliştirilmesine katkı sağlamayı sürdürüyor.
Malmüdürlükleri Bünyesinde Bulunan Bağlı Vergi Dairelerinin Kapatılması Nedeniyle Hizmet Kesintisi Yaşanabilecek Malmüdürlükleri Hakkında Duyuru
Başkanlığımızca, aşağıdaki listede yer alan Eskişehir ilindeki malmüdürlükleri bünyesinde bulunan bağlı vergi dairelerinin (gelir servisleri) kapatılması ve aynı ilçelerde Eskişehir Defterdarlığına ba
Devamını OkuBaşkanlığımızca, aşağıdaki listede yer alan Eskişehir ilindeki malmüdürlükleri bünyesinde bulunan bağlı vergi dairelerinin (gelir servisleri) kapatılması ve aynı ilçelerde Eskişehir Defterdarlığına bağlı şubeler kurulması uygun görülmüştür.
Bu kapsamda, söz konusu malmüdürlükleri bünyesinde bulunan gelir servislerinin kapatılması ve Eskişehir Defterdarlığına devir işlemleri nedeniyle kapanacak gelir servisleri tarafından sunulan hizmetlerde, 05.06.2026 saat 23:59 ile 07.06.2026 saat 23:59 arasında kesintiler yaşanabilecektir.
Çalışmanın tamamlanmasına müteakip söz konusu gelir servislerinin bulunduğu fiziki mahallerde, mükelleflerimize en yakın yerden hizmet sunmak amacıyla Eskişehir Defterdarlığına bağlı kurulacak şubeler aracılığı ile hizmet verilmeye devam edilecektir.
Duyurulur.
|
İL |
KAPANACAK MALMÜDÜRLÜĞÜ GELİR SERVİSİ |
DEVROLACAK DEFTERDARLIK |
||
|
Saymanlık Kodu |
Malmüdürlüğü Adı |
Saymanlık Kodu |
Defterdarlık |
|
|
Eskişehir |
26102 |
Mahmudiye Malmüdürlüğü |
26250 |
Eskişehir Defterdarlığı |
|
26103 |
Mihalıççık Malmüdürlüğü |
|||
|
26104 |
Sarıcakaya Malmüdürlüğü |
|||
|
26105 |
Seyitgazi Malmüdürlüğü (MTV) |
|||
|
26107 |
Alpu Malmüdürlüğü |
|||
|
26108 |
Beylikova Malmüdürlüğü (MTV) |
|||
|
26109 |
İnönü Malmüdürlüğü |
|||
|
26110 |
Günyüzü Malmüdürlüğü |
|||
|
26111 |
Han Malmüdürlüğü |
|||
|
26112 |
Mihalgazi Malmüdürlüğü |
|||
KÜRESEL ASGARİ TAMAMLAYICI KURUMLAR VERGİSİ BİLDİRİM FORMUNA İLİŞKİN DUYURU
Küresel ATV mükellefi olmamakla birlikte kapsama giren çok uluslu işletme gruplarının üyesi olan ve Türkiye’de bulunan bağlı işletmelerin beyan dönemi içerisinde sunmaları gereken “Küresel Asgari Tamamlayıcı Kurumlar Vergisine İlişkin Bildirim Formu” ile eki, Dijital Vergi Dairesinde “Bildirimlerim” menüsü altında uygulamaya açılmıştır.
Devamını OkuKüresel ATV mükellefi olmamakla birlikte kapsama giren çok uluslu işletme gruplarının üyesi olan ve Türkiye’de bulunan bağlı işletmelerin beyan dönemi içerisinde sunmaları gereken “Küresel Asgari Tamamlayıcı Kurumlar Vergisine İlişkin Bildirim Formu” ile eki, Dijital Vergi Dairesinde “Bildirimlerim” menüsü altında uygulamaya açılmıştır.
Nihai Ana İşletme, Ara Ana İşletme ve Kısmen Sahip Olunan Ana İşletme olmayan, Türkiye’de bulunan diğer bağlı işletmeler “Küresel Asgari Tamamlayıcı Kurumlar Vergisine İlişkin Bildirim Formu” vermekle yükümlüdür.
“Küresel Asgari Tamamlayıcı Kurumlar Vergisine İlişkin Bildirim Formu” vermekle yükümlü olan bağlı işletmelerin “0064 – Küresel Asgari Tamamlayıcı Kurumlar Vergisi” mükellefiyeti tesis ettirme ve “Küresel ATV Beyannamesi” verme yükümlülükleri bulunmamaktadır.
Duyurulur.
01.06.2026 KONAKLAMA VERGİSİ BEYANNAMESİNE İLİŞKİN DUYURU
01/05/2026 tarihli ve 33240 sayılı Cumhurbaşkanı Kararı ile, 6802 sayılı Gider Vergileri Kanununun “Konaklama Vergisi” başlıklı 34 üncü maddesinin beşinci fıkrasında belirtilen vergi oranı,01/5/2026 tarihinden 31/12/2026 tarihine kadar (bu tarih dâhil) %1 olarak yeniden belirlenmiştir.
Devamını Oku01/05/2026 tarihli ve 33240 sayılı Cumhurbaşkanı Kararı ile, 6802 sayılı Gider Vergileri Kanununun “Konaklama Vergisi” başlıklı 34 üncü maddesinin beşinci fıkrasında belirtilen vergi oranı,01/5/2026 tarihinden 31/12/2026 tarihine kadar (bu tarih dâhil) %1 olarak yeniden belirlenmiştir. Bu kapsamda Konaklama Vergisi Beyannamesinde %2 olan vergi oranı, 1/6/2026 tarihinden (Mayıs/2026 vergilendirme döneminden) itibaren geçerli olmak üzere %1 olarak güncellenmiştir.
Duyurulur.
KÜRESEL ASGARİ TAMAMLAYICI KURUMLAR VERGİSİ BEYANNAMESİ UYGULAMAYA AÇILDI
7524 sayılı Kanun ile 5520 sayılı Kurumlar Vergisi Kanunu’na eklenen Beşinci Kısım çerçevesinde, Yerel ve Küresel Asgari Tamamlayıcı Kurumlar Vergisi yürürlüğe girmiştir. Nihai ana işletmesinin konsolide finansal tablosundaki yıllık konsolide hasılatı, gelirin raporlandığı hesap döneminden önceki dört hesap döneminin en az ikisinde 750 milyon Avro karşılığı Türk lirası sınırını geçen çok uluslu işletme grupları, yerel ve küresel ATV uygulaması kapsamına girmektedir.
Devamını Oku7524 sayılı Kanun ile 5520 sayılı Kurumlar Vergisi Kanunu’na eklenen Beşinci Kısım çerçevesinde, Yerel ve Küresel Asgari Tamamlayıcı Kurumlar Vergisi yürürlüğe girmiştir. Nihai ana işletmesinin konsolide finansal tablosundaki yıllık konsolide hasılatı, gelirin raporlandığı hesap döneminden önceki dört hesap döneminin en az ikisinde 750 milyon Avro karşılığı Türk lirası sınırını geçen çok uluslu işletme grupları, yerel ve küresel ATV uygulaması kapsamına girmektedir.
Küresel asgari tamamlayıcı kurumlar vergisi, gelirin dâhil edilmesi esası ve yetersiz vergilendirilmiş ödemeler esasına göre belirlenir. Gelirin dâhil edilmesi esası kapsamında küresel asgari tamamlayıcı kurumlar vergisinin mükellefi, kapsama giren çok uluslu işletme gruplarına bağlı ve diğer ülkelerde yerleşik olan işletmelerin; Türkiye’de yerleşik nihai ana işletmesi, ara ana işletmesi veya kısmen sahip olunan ana işletmesidir. Bu kapsamda bahse konu mükelleflerin ilgili beyannameleri gönderebilmeleri için kurumlar vergisi yönünden bağlı oldukları vergi dairesi müdürlüklerinde kendi adlarına “0064 - Küresel Asgari Tamamlayıcı Kurumlar Vergisi” mükellefiyeti tesis ettirmeleri gerekmektedir.
Mükellefiyetini tesis ettirmiş olan kullanıcılar, Dijital Vergi Dairesi’ne mevcut kullanıcı kodu ve şifreleri vasıtasıyla giriş yaptıktan sonra, “e-Beyan” modülüne erişim sağlayarak ilgili beyannameyi düzenleyebilir. Bu süreçte, mükelleflerimiz ve meslek mensuplarımız, beyannameye ilişkin soru ve sorunlarını GloBE@gelirler.gov.tr elektronik posta adresine iletebilirler.
Duyurulur.
SORUMLU SIFATIYLA ÖDENEN 2 NO.LU KDV BEYANNAMESINE İLIŞKIN ÖNEMLI DUYURU
Sorumlu Sıfatıyla Ödenen 2 No.lu KDV Beyannamesine İlişkin Önemli Duyuru
Devamını OkuNisan/2026 vergilendirme dönemine ilişkin KDV2 ve KDV2B kodlu beyannamelerin son verilme zamanı 25/5/2026 tarihidir. Adı geçen beyannameler 199 sayılı Vergi Usul Kanunu Sirküleri ile süre uzatımı yapılan beyannameler arasında yer almamaktadır. KDV2 ve KDV2B kodlu beyannameleri verecek mükelleflerin 25/5/2026 tarihi gün sonuna kadar beyannamelerini vermeleri gerekmektedir.
Duyurulur.
KATMA DEĞER VERGİSİ BEYANNAMELERİNE (KDV1, KDV2, KDV2B, KDV4, KDV9015) İLİŞKİN ÖNEMLİ DUYURU
KATMA DEĞER VERGİSİ BEYANNAMELERİNE (KDV1, KDV2, KDV2B, KDV4, KDV9015) İLİŞKİN ÖNEMLİ DUYURU
Devamını OkuBaşkanlığımızca “Elektronik Beyanname Uygulaması”nın yeni, güncel ve açık kaynak kodlu yazılımlar ile yenilenmesi amacıyla başlatılan “e-Beyan” uygulaması kapsamında “Katma Değer Vergisi Beyannameleri (KDV1, KDV2, KDV2B, KDV4, KDV9015)” 1/9/2025 tarihinden itibaren 2025/Ağustos dönemi beyannamelerinden başlamak üzere pilot il olarak belirlenen Eskişehir ve Kırşehir’de, 1/11/2025 tarihinden itibaren 2025/Ekim dönemi beyannamelerinden başlamak üzere Konya ve Muğla illerinde, 2025/Aralık döneminden itibaren beyannamelerinden başlamak üzere Afyonkarahisar, Bursa, Kırıkkale ve Yalova illerinde, 2026/Mart döneminden başlamak üzere Bartın, Bilecik, Karabük, Karaman, Amasya, Burdur, Bolu, Kastamonu, Niğde ve Yozgat illerinde ve 1/5/2026 tarihinden itibaren 2026/Nisan döneminden başlamak üzere İzmir, Adana, Gaziantep ve Mersin illerinde belirtilen vergi türlerinden mükellefiyeti bulunanlar için e-Beyan uygulaması üzerinden alınmaktadır.
Proje kapsamında, pilot uygulamanın kapsamının genişletilmesi amacıyla, “Katma Değer Vergisi Beyannameleri (KDV1, KDV2, KDV2B, KDV4, KDV9015)” 2026/Mayıs döneminden başlamak üzere Antalya, Kayseri, Manisa ve Kütahya illerinde de belirtilen vergi türlerinden mükellefiyeti bulunan mükellefler için 1/6/2026 tarihinden itibaren e- Beyan uygulaması üzerinden alınacaktır.
Antalya, Kayseri, Manisa ve Kütahya illerinde belirtilen vergi türlerinden mükellefiyeti bulunan mükelleflerimizin 2026/Mayıs ve takip eden dönemlere ait beyannamelerinin, Dijital Vergisi Dairesi üzerinden “e-Beyan” uygulamasına erişim sağlanarak “+ Yeni Beyanname” butonu altında yer alan “0015-KDV1, 4017-KDV2, 4018-KDV2B, 0016-KDV4 ve 9015-KDV9015” başlıklı Katma Değer Vergisi Beyannameleri kullanılarak verilmesi gerekmektedir.
Ayrıca meslek mensupları tarafından, pilot uygulama kapsamında bulunan illerdeki mükelleflerinin beyannamelerinin, 2026/Mayıs vergilendirme döneminden itibaren, kullandıkları muhasebe programlarının e-Beyan sistemine entegre olması durumunda (entegrasyon için gerekli olan tüm bilgi ve belgeler entegrasyon talebinde bulunan muhasebe programları ile paylaşılmıştır) entegrasyon (web servis) yoluyla da “e-Beyan” sistemi üzerinden verilmesi mümkündür.
e-Beyan uygulamasının ana sayfasındaki sağ üst köşesinde yer alan kullanıcı ünvanına ait simgeye basıldığında açılan “Yardım -> e-Beyanname Dokümanlar -> Hemen Başla” başlıklarına sırasıyla tıklanarak katma değer vergisi beyannamelerinin sayfalarına ilişkin ayrıntılı açıklamaların bulunduğu modüllere erişim sağlanabilecektir.
Duyurulur.
KÜRESEL ASGARİ TAMAMLAYICI KURUMLAR VERGİSİ BEYANNAMESİ
KÜRESEL ASGARİ TAMAMLAYICI KURUMLAR VERGİSİ BEYANNAMESİ
Devamını Oku7524 sayılı Kanun ile 5520 sayılı Kurumlar Vergisi Kanunu’na eklenen Beşinci Kısım çerçevesinde, Yerel ve Küresel Asgari Tamamlayıcı Kurumlar Vergisi yürürlüğe girmiştir.
Bu amaçla hazırlanan “Küresel Asgari Tamamlayıcı Kurumlar Vergisi Beyannamesi” ile “Küresel Asgari Tamamlayıcı Kurumlar Vergisi Bilgi Beyannamesi” mükelleflerimizin ve meslek mensuplarımızın veri girişi ve hesaplama süreçlerini deneyimleyebilmeleri amacıyla yeni “e-Beyan Test” sisteminde uygulamaya açılmıştır.
Nihai ana işletmesinin konsolide finansal tablosundaki yıllık konsolide hasılatı, gelirin raporlandığı hesap döneminden önceki dört hesap döneminin en az ikisinde 750 milyon Avro karşılığı Türk lirası sınırını geçen çok uluslu işletme grupları, yerel ve küresel ATV uygulaması kapsamına girmektedir.
Küresel asgari tamamlayıcı kurumlar vergisi, gelirin dâhil edilmesi esası ve yetersiz vergilendirilmiş ödemeler esasına göre belirlenir. Gelirin dâhil edilmesi esası kapsamında küresel asgari tamamlayıcı kurumlar vergisinin mükellefi, kapsama giren çok uluslu işletme gruplarına bağlı ve diğer ülkelerde yerleşik olan işletmelerin; Türkiye’de yerleşik nihai ana işletmesi, ara ana işletmesi veya kısmen sahip olunan ana işletmesidir. Bu kapsamda bahse konu mükelleflerin ilgili beyannameleri test edebilmeleri için kurumlar vergisi yönünden bağlı oldukları vergi dairesi müdürlüklerinde kendi adlarına “0064 - Küresel Asgari Tamamlayıcı Kurumlar Vergisi” mükellefiyeti tesis ettirmeleri gerekmektedir.
Mükellefiyetini tesis ettirmiş olan kullanıcılar, Dijital Vergi Dairesi’ne mevcut kullanıcı kodu ve şifreleri vasıtasıyla giriş yaptıktan sonra, “e-Beyan Test” modülüne erişim sağlayarak ilgili beyannameyi test amacıyla kullanma imkânı bulacaklardır. Bu süreçte, mükelleflerimiz ve meslek mensuplarımız, beyannameye ilişkin sorularını veya önerilerini GloBE@gelirler.gov.tr elektronik posta adresine iletebilirler.
Duyurulur.
Üniversitelerin Kurumumuzu Ziyaretleri – Necmettin Erbakan Üniversitesi
Necmettin Erbakan Üniversitesi Siyasal Bilgiler Fakültesi Maliye Bölümü öğrencileri 15.05.2026 tarihinde Başkanlığımıza ziyarette bulunmuşlardır. Gerçekleştirilen konferansta; Gelir İdaresi Daire Başk
Devamını OkuNecmettin Erbakan Üniversitesi Siyasal Bilgiler Fakültesi Maliye Bölümü öğrencileri 15.05.2026 tarihinde Başkanlığımıza ziyarette bulunmuşlardır.
Gerçekleştirilen konferansta; Gelir İdaresi Daire Başkanı Sn. Nuri ERANIL, Gelir İdaresi Grup Başkanı Sn. Fatih PAYKAL, Gelir İdaresi Müdürü Sn. Abdullah BAYRAK ve Gelir İdaresi Müdürü Sn. Muhammet Han ÖZCAN tarafından vergi bilinci ve gönüllü uyum faaliyetleri ile Başkanlığımızda kariyer meslek seçimi ve imkânlarına ilişkin bilgiler verilmiştir.
DİJİTAL VERGİ DAİRESİNE YENİ EKLENEN HİZMETLERE İLİŞKİN DUYURU
DijDijital Vergi Dairesi uygulamasında, aşağıda yer alan idari para cezalarının “Hızlı Ödemeler/İdari Para Cezaları Ödemeleri” alanından ödenebilmesi sağlanmıştır.
Devamını OkuDijital Vergi Dairesi uygulamasında, aşağıda yer alan idari para cezalarının “Hızlı Ödemeler/İdari Para Cezaları Ödemeleri” alanından ödenebilmesi sağlanmıştır.
|
1 |
İdari Para Cezaları (Ürünlere İlişkin Teknik Mevzuatın Hazırlanması Ve Uygulanmasına Dair Kanun İ.P.C.) |
|
2 |
İdari Para Cezası Ödemesi (Nüfus Para Cezası) |
|
3 |
İdari Para Cezası Ödemesi (Diğer Para Cezaları) |
|
4 |
İdari Para Cezası Ödemesi (Deniz Araçları Bağlama Kütüğü Ruhsat Ve Vize İ.P.C.) |
|
5 |
İdari Para Cezası Ödemesi (Veteriner Hizmetleri, Bitki Sağlığı, Gıda Ve Yem Kanununa Göre Verilen İ.P.C.) |
|
6 |
İdari Para Cezası Ödemesi (Ölçüler Ve Ayar Kanunu İ.P.C.) |
|
7 |
İdari Para Cezası Ödemesi (Su Ürünleri Kanunu İ.P.C.) |
|
8 |
İdari Para Cezası Ödemesi (İş Sağlığı Ve Güvenliği Kanunu İ.P.C.) |
|
9 |
İdari Para Cezası Ödemesi (Sağlık Hizmetleri Temel Kanunu İ.P.C.) |
|
10 |
İdari Para Cezası Ödemesi (Tüketicinin Korunması Hakkında Kanun İ.P.C.) |
|
11 |
İdari Para Cezası Ödemesi (Yeraltı Suları Hakkında Kanun İ.P.C.) |
|
12 |
İdari Para Cezası Ödemesi (Dernekler Kanunu İ.P.C.) |
|
13 |
İdari Para Cezası Ödemesi (Özel Öğretim Kurumları Kanunu İ.P.C.) |
|
14 |
İdari Para Cezası Ödemesi (Ürün Güvenliği Ve Teknik Düzenlemeler Kanunu İ.P.C.) |
|
15 |
İdari Para Cezası Ödemesi (Karayolları Genel Müdürlüğünün Hizmetleri Hakkında Kanun İ.P.C. (30/2 Maddesi) |
|
16 |
İdari Para Cezası Ödemesi (İşgücü Kanunu İ.P.C.) |
KDV BEYANNAMESİNE İLİŞKİN YENİ GELİR KAYIT ALT TÜRÜ
2026/Nisan vergilendirme döneminden itibaren geçerli olmak üzere; Gelir Ekle Fonksiyonunda; “Diğer İşlemler (KDV Beyannamesi)” satış tür alt tür seçeneğine 510- “Kendisine Ait Olmayan Giderlerin Yansıtılması” gelir kayıt alt türü eklenmiştir.
Devamını Oku2026/Nisan vergilendirme döneminden itibaren geçerli olmak üzere; Gelir Ekle Fonksiyonunda; “Diğer İşlemler (KDV Beyannamesi)” satış alt tür seçeneğine 510- “Kendisine Ait Olmayan Giderlerin Yansıtılması” gelir kayıt alt türü eklenmiştir. Söz konusu gelir kayıt alt tür seçeneği ile oluşturulacak gelir kayıt işlemlerinin "KDV Beyannamesinin” “Matrah>>Diğer İşlemler” tablosuna otomatik aktarımı sağlanacaktır.
Türkiye Cumhuriyeti Hükümeti ile Tanzanya Birleşik Cumhuriyeti Hükümeti Arasında Gelir Üzerinden Alınan Vergilerde Çifte Vergilendirmeyi Önleme ve Vergi Kaçakçılığı ile Vergiden Kaçınmaya Engel Olma Anlaşması Darüsselam’da İmzalanmıştır
“Türkiye Cumhuriyeti Hükümeti ile Tanzanya Birleşik Cumhuriyeti Hükümeti Arasında Gelir Üzerinden Alınan Vergilerde Çifte Vergilendirmeyi Önleme ve Vergi Kaçakçılığı ile Vergiden Kaçınmaya Engel Olma
Devamını Oku“Türkiye Cumhuriyeti Hükümeti ile Tanzanya Birleşik Cumhuriyeti Hükümeti Arasında Gelir Üzerinden Alınan Vergilerde Çifte Vergilendirmeyi Önleme ve Vergi Kaçakçılığı ile Vergiden Kaçınmaya Engel Olma Anlaşması” 4 Mayıs 2026 tarihinde Darüsselam’da imzalanmıştır.
Türkiye Cumhuriyeti Hükümeti adına Darüsselam Büyükelçisi Sayın Dr. Bekir Gezer ile Tanzanya Birleşik Cumhuriyeti Hükümeti adına Maliye Bakanı Sayın Khamis Mussa Omar tarafından imzalanan bu Anlaşma ile her iki ülke yatırımcıları açısından Türkiye ve Tanzanya’nın daha cazip hale getirilmesi amaçlanmaktadır.
Anlaşma ile kazanç unsurları itibariyle gelirin hangi ülkede vergilendirileceği, gelirin iki ülkede de vergilendirilmesi durumunda ise çifte vergilendirmenin nasıl önleneceği belirlenmektedir.
Gelirin elde edildiği ülkenin vergilendirme hakkı kâr payı, faiz, gayrimaddi hak bedelleri ve teknik hizmet ücretlerinde belirli oranlarla sınırlandırılmaktadır.
Öte yandan, Anlaşmada yer alan bilgi değişimi hükümleri sayesinde iki ülkenin vergi kayıp ve kaçağı ile daha etkin bir şekilde mücadele etmesi mümkün hale gelmekte; ayrıca vergilerin tahsilatında karşılıklı iş birliğine ilişkin düzenlemelere de yer verilmektedir. Anlaşma, her iki ülke tarafından onaylandıktan sonra yürürlüğe girecektir.
Bu anlaşma ile Türkiye’nin bugüne kadar sonuçlandırdığı Çifte Vergilendirmeyi Önleme Anlaşmalarının sayısı 107’ye ulaşmış olup, bunlardan 93’ü yürürlüğe girmiş bulunmaktadır.
Aksaray Üniversitesi Ziyaret Edildi
Aksaray Üniversitesine 07.05.2026 tarihinde gerçekleştirilen ziyaret kapsamında; Rektör Yardımcısı Prof. Dr. Erşan SEVER, İktisadi ve İdari Bilimler Fakültesi Dekanı Prof. Dr. Haluk DUMAN, ve Maliye B
Devamını OkuAksaray Üniversitesine 07.05.2026 tarihinde gerçekleştirilen ziyaret kapsamında; Rektör Yardımcısı Prof. Dr. Erşan SEVER, İktisadi ve İdari Bilimler Fakültesi Dekanı Prof. Dr. Haluk DUMAN, ve Maliye Bölümü Öğretim Üyesi Doç. Dr. Orçun AVCI’nın katılımlarıyla öğrencilere Gelir İdaresi Başkanlığı Vergi Bilinci ve Gönüllü Uyum faaliyetleri ile Kariyer İmkânları konulu konferans verilmiştir.
Gerçekleştirilen konferansta; Gelir İdaresi Daire Başkanı Nuri ERANIL, Gelir İdaresi Müdürü Gül AYHAN ve Gelir İdaresi Müdürü Abdullah BAYRAK tarafından vergi bilinci ve gönüllü uyum faaliyetleri ile Başkanlığımızda kariyer meslek seçimi ve imkânlarına ilişkin bilgiler verilmiştir.
Vergi Daireleri Sistemlerinde Yapılacak Planlı Bakım Çalışması Duyurusu
Başkanlığımız bilgi işlem sistemlerinde 6/3/2026 Cuma günü saat 19:00 ile 8/3/2026 Pazar günü saat 17:00 arasında planlı bakım çalışması yapılacaktır. Söz konusu çalışma sırasında, aşağıdaki listede y
Devamını OkuBaşkanlığımız bilgi işlem sistemlerinde 6/3/2026 Cuma günü saat 19:00 ile 8/3/2026 Pazar günü saat 17:00 arasında planlı bakım çalışması yapılacaktır.
Söz konusu çalışma sırasında, aşağıdaki listede yer alan vergi dairelerine ilişkin iş ve işlemlerde kesintiler yaşanabilecektir.
Ayrıca, diğer vergi dairelerine ait;
- Bankalar aracılığıyla yapılan tahsilat işlemlerinde,
- Dijital Vergi Dairesi üzerinden yapılacak işlemlerde,
kesintiler olabilecektir.
Diğer taraftan çalışma süresi içerisinde Yurt Dışına Çıkış Harcı ödemeleri, Dijital Vergi Dairesi üzerinden ya da havalimanlarında ya da çıkış kapılarında bulunan kiosklar aracılığıyla yapılabilecektir. Dijital Vergi Dairesi üzerinde Yurt Dışı Çıkış Harcı ödemesi yapmak isterken sorun yaşayan vatandaşlarımız aşağıdaki vergi dairelerinden birini seçerek ödeme işlemlerine devam edebilirler.
Dijital Vergi Dairesi Üzerinden Yurtdışı Çıkış Harcı Ödemesi Yapılabilecek Vergi Daireleri;
- Harçlar Vergi Dairesi Müdürlüğü (Ankara)
- Yeditepe Vergi Dairesi Müdürlüğü (İstanbul)
- Rıhtım Vergi Dairesi Müdürlüğü (İstanbul)
- Hisar Vergi Dairesi Müdürlüğü (İstanbul)
- Muratpaşa Vergi Dairesi Müdürlüğü (Antalya)
- Süleymannazif Vergi Dairesi Müdürlüğü (Diyarbakır)
- 19 Mayıs Vergi Dairesi Müdürlüğü (Samsun)
Kamuoyuna saygıyla duyurulur.
Kesinti Yaşanabilecek Vergi Dairesi Müdürlükleri/Malmüdürlükleri Listesi için tıklayınız.