Mevzuat ve Güncel Gelişmeler
GİB Mevzuat, GİB Sistem/Uygulama ve Dijital Vergi Dairesi duyurularını tek bir listeden takip edin.
Engelliler İçin Vergi Rehberi ile İnfografikler Yayımlandı
Anayasamızın 61 inci maddesiyle, engelli bireylerin yaşam standartlarının iyileştirilmesi ve toplum hayatına katılımlarının desteklenmesi güvence altına alınmıştır. Bu doğrultuda engelli vatandaşların
Devamını OkuAnayasamızın 61 inci maddesiyle, engelli bireylerin yaşam standartlarının iyileştirilmesi ve toplum hayatına katılımlarının desteklenmesi güvence altına alınmıştır. Bu doğrultuda engelli vatandaşların içinde bulunduğu zor koşulların giderilmesine katkıda bulunmak, sosyal ve ekonomik hayata katılımlarını kolaylaştırmak amacıyla vergi ve gümrük mevzuatında çeşitli indirim ve teşvikler yapılmıştır.
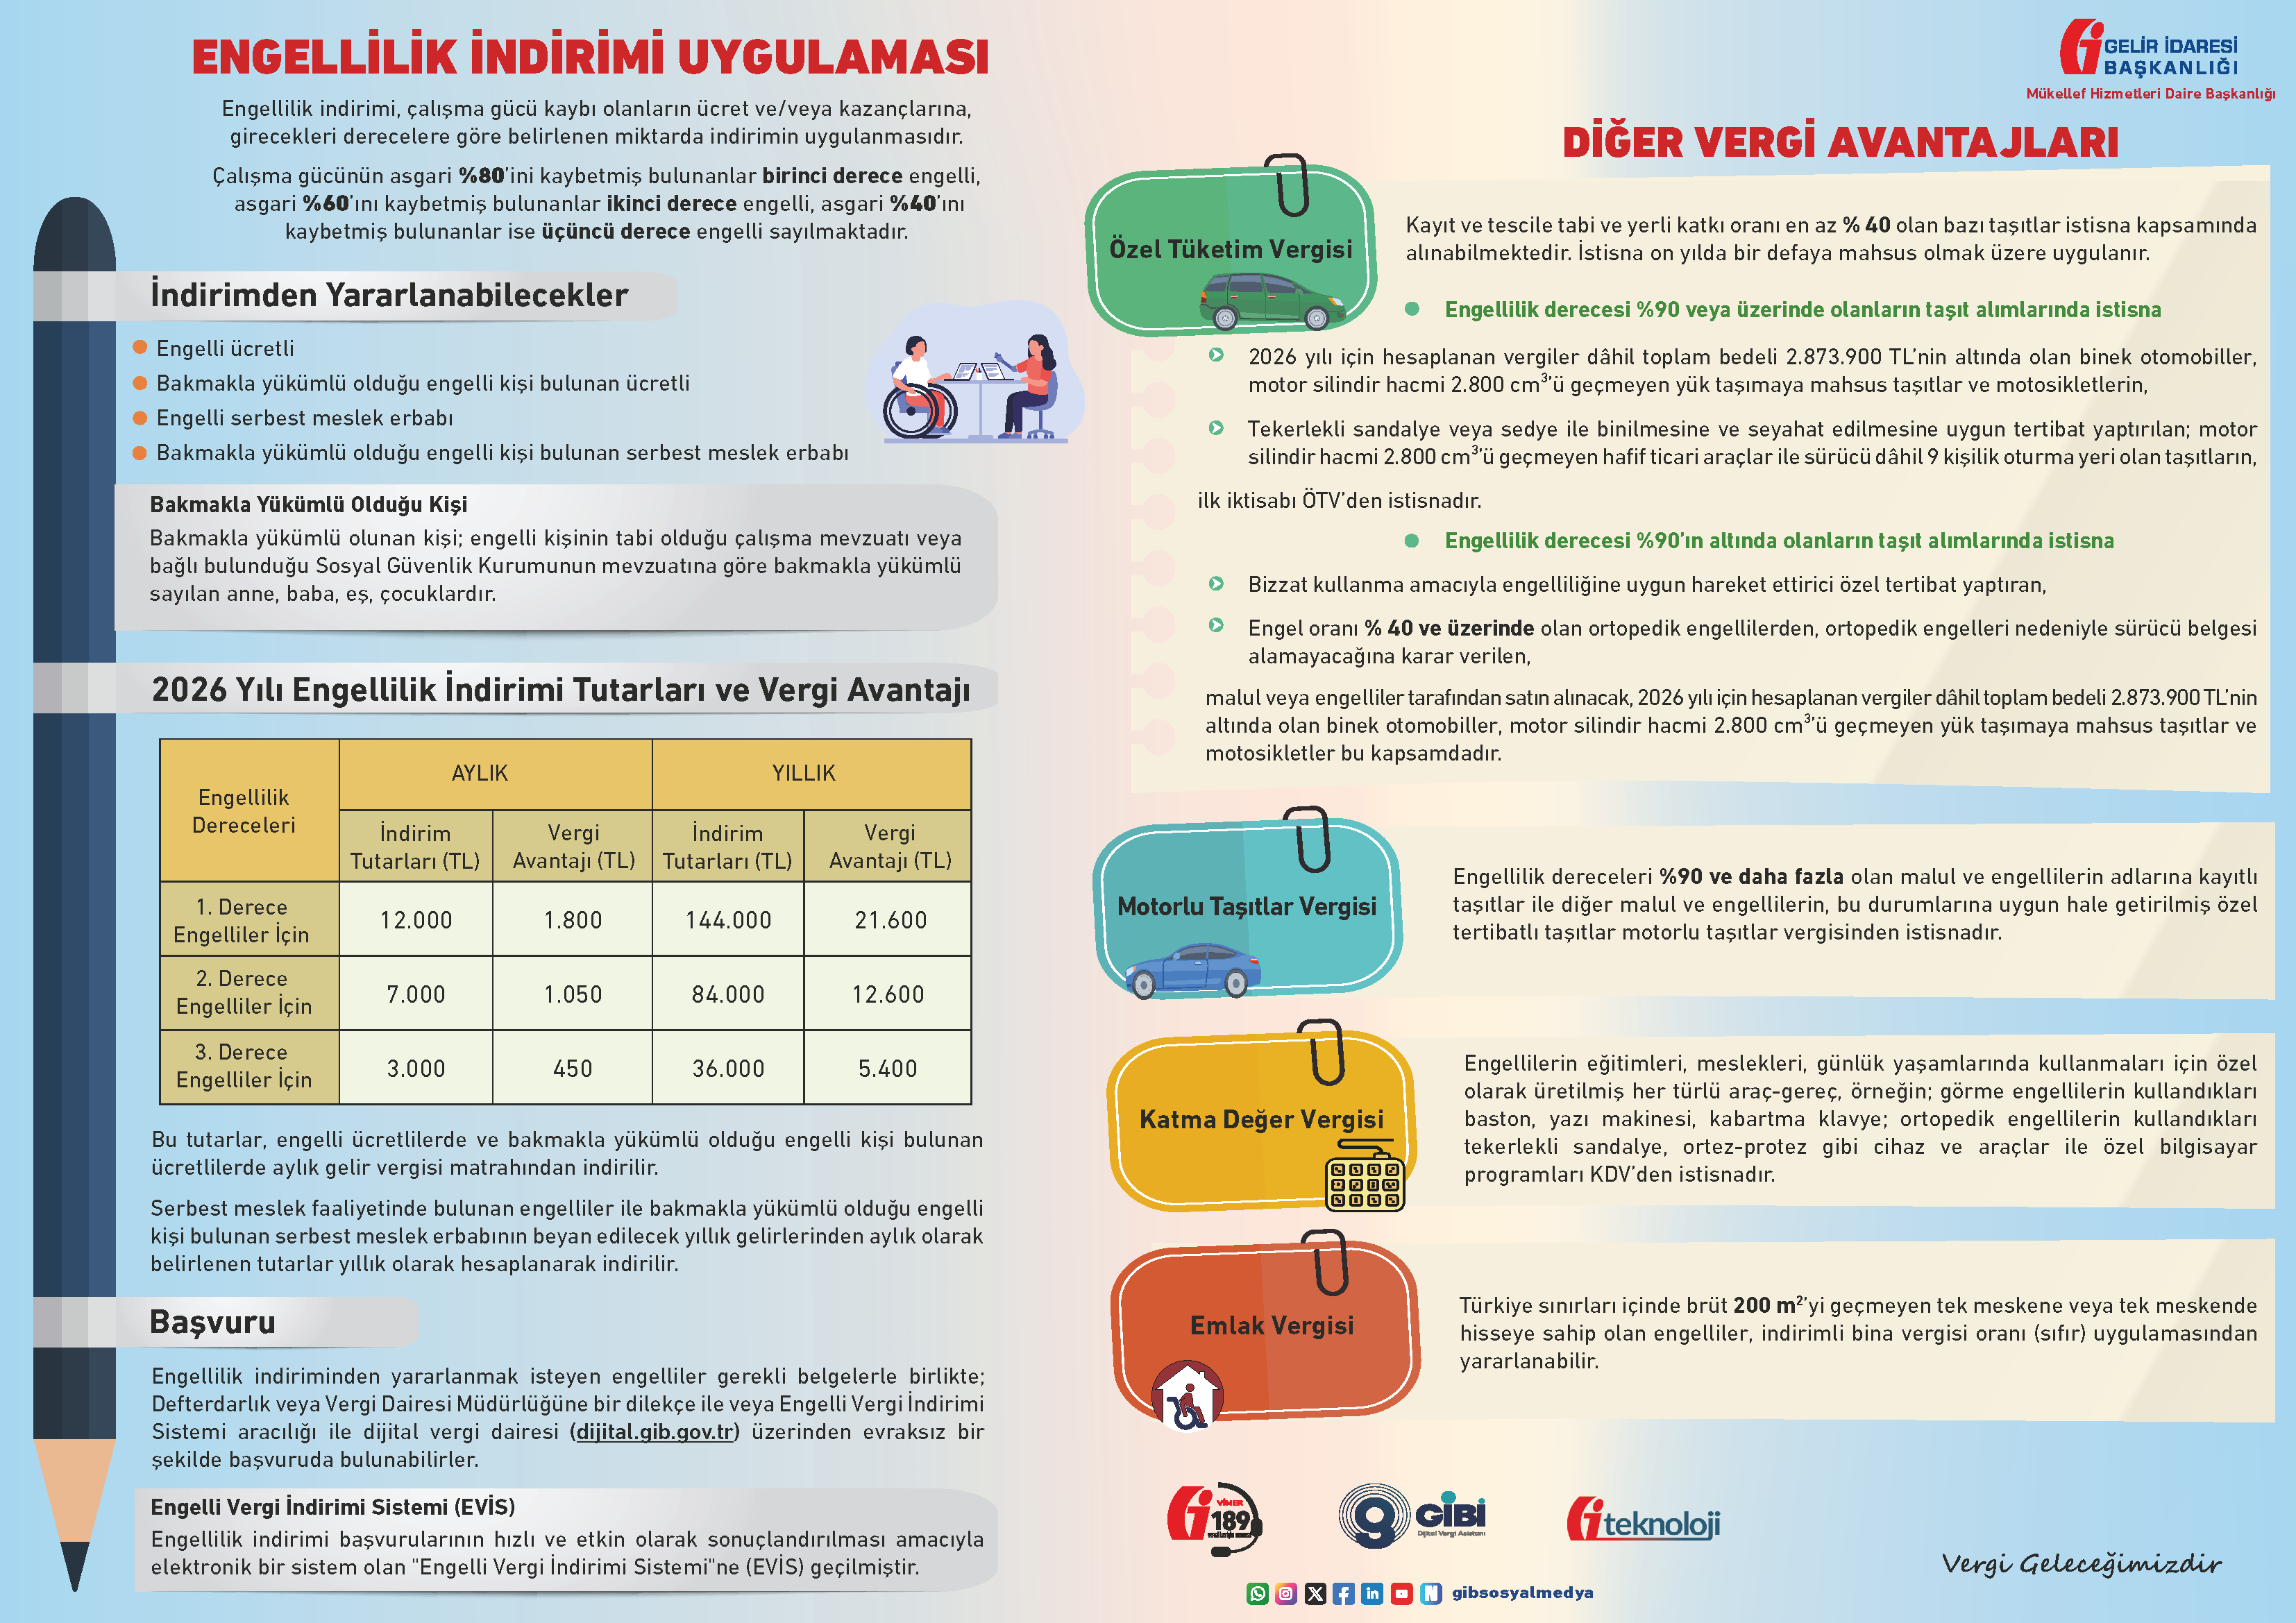
Bu kapsamda daha önce yayınlanmış olan “Engelliler İçin Vergi Rehberi” ile “İnfografik” güncellenerek kullanıma sunulmuştur.
Söz konusu Rehberde;
- Engellilik indiriminin kapsamı, başvurusu ve hangi raporların geçerli olduğu,
- Engellilik indiriminden kimlerin yararlanabileceği,
- Engellilik indirimi tutarlarının ne kadar olduğu,
- Engellilik indiriminden yararlanmak için yapılması gerekenler,
- Gümrük vergisinde sağlanan vergi avantajları,
- Yurt içinden alınan taşıtlarda sağlanan özel tüketim vergisi avantajı,
- Katma değer vergisinde sağlanan vergi avantajları,
- Motorlu taşıtlar vergisinde sağlanan vergi avantajları
- Emlak vergisinde sağlanan vergi avantajları,
gibi konularda açıklamalara ve örneklere yer verilmiştir.
Rehbere ulaşmak için tıklayınız.
Engellilik İndirimi Uygulaması ve Diğer Vergi Avantajlarına İlişkin İnfografik için tıklayınız.
Engellilerin Taşıt Alımında ÖTV İstisnasına İlişkin İnfografik için tıklayınız.
Konu hakkında detaylı bilgi için Vergi İletişim Merkezini (VİMER-189) arayabilirsiniz.
 |
 |
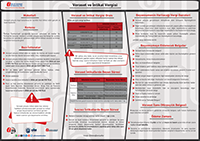
Mirasçıların Vergisel Yükümlülükleri Rehberi ile Veraset ve İntikal Vergisi Broşürü Yayımlandı
Veraset yoluyla veya ivazsız (karşılıksız) olarak malların bir şahıstan diğer şahsa intikalinde veraset ve intikal vergisi beyannamesinin ne zaman ve nasıl verileceğine ilişkin açıklamaların yer aldığ
Devamını OkuVeraset yoluyla veya ivazsız (karşılıksız) olarak malların bir şahıstan diğer şahsa intikalinde veraset ve intikal vergisi beyannamesinin ne zaman ve nasıl verileceğine ilişkin açıklamaların yer aldığı “Mirasçıların Vergisel Yükümlülükleri Rehberi” ile “Veraset ve İntikal Vergisi Broşürü” güncellenerek kullanıma sunulmuştur.
Söz konusu Rehber ve Broşür’de;
- Veraset ve intikal vergisinin konusu ve vergiyi doğuran olay,
- Muafiyetler ve istisnalar,
- Veraset ve intikal vergisinin beyanı, beyannamenin verilme şekilleri ve zamanı,
- Beyannameye eklenecek belgeler,
- Veraset ve intikal vergisi matrahının tespitinde indirilebilecek borç ve giderler,
- Vergi oranı, ödeme yeri ve zamanı,
gibi konularda açıklamalara ve örneklere yer verilmiştir.
Mirasçıların Vergisel Yükümlülükleri Rehberine ulaşmak için tıklayınız.
Veraset ve İntikal Vergisinin Beyanı Broşürüne ulaşmak için tıklayınız.
Konuya ilişkin İnfografik için tıklayınız.
Detaylı bilgi için Vergi İletişim Merkezini (VİMER-189) arayabilirsiniz.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 12/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 12/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
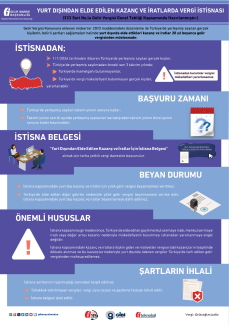
Yurt Dışından Elde Edilen Kazanç ve İratlarda Vergi İstisnası Rehberi ile İnfografik Yayımlandı
7582 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanunun 4 üncü maddesiyle Gelir Vergisi Kanununa eklenen mükerrer 20/D maddesi kapsamında, Türkiye’de yerleşmiş sayılan gerçek kişilerin yurt dı
Devamını Oku7582 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanunun 4 üncü maddesiyle Gelir Vergisi Kanununa eklenen mükerrer 20/D maddesi kapsamında, Türkiye’de yerleşmiş sayılan gerçek kişilerin yurt dışından elde ettikleri kazanç ve iratların, belirli şartlar dâhilinde 20 yıl süreyle gelir vergisinden istisna edilmesine yönelik düzenleme yürürlüğe girmiştir.
Uygulamaya ilişkin usul ve esaslar 333 Seri No.lu Gelir Vergisi Genel Tebliği ile açıklanmıştır.
Genel Tebliğ kapsamında hazırlanan “Yurt Dışından Elde Edilen Kazanç ve İratlarda Vergi İstisnası Rehberi” ile "İnfografik" kullanıma sunulmuştur.
Söz konusu Rehberde;
- İstisnadan kimlerin yararlanabileceği,
- İstisnadan yararlanma şartları,
- İstisnadan yararlanmak için başvurunun nereye yapılacağı ve hangi belgenin alınacağı,
- İstisna belgesi almak için ne zamana kadar başvurulması gerektiği,
- Vergi dairesince istisna belgesi verilmeden önce hangi kontrollerin yapılacağı,
- İstisna şartlarının taşınmadığının sonradan tespit edilmesi halinde uygulanacak işlemler,
gibi konularda açıklamalara ve örneklere yer verilmiştir.
Söz konusu Genel Tebliğe ulaşmak için tıklayınız.
Rehbere ulaşmak için tıklayınız.
İnfografik için tıklayınız.
Detaylı bilgi için Vergi İletişim Merkezini VİMER-189 arayabilirsiniz.
|
|
|
Vergi Usul Kanunu Genel Tebliği (Sıra No: 538)’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 595) Resmi Gazete’de Yayımlandı
Vergi Usul Kanunu Genel Tebliği (Sıra No: 538)’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 595) 05/09/2026 tarihli ve 33361 sayılı Resmi Gazete’de yayımlandı. Söz konusu Tebliğe ulaşmak için tıkl
Devamını OkuVergi Usul Kanunu Genel Tebliği (Sıra No: 538)’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 595) 05/09/2026 tarihli ve 33361 sayılı Resmi Gazete’de yayımlandı.
Söz konusu Tebliğe ulaşmak için tıklayınız.
Açıklayıcı Bilgi Notuna ulaşmak için tıklayınız.
11734 Sayılı Cumhurbaşkanı Kararı Resmi Gazete'de Yayımlandı
5/9/2026 tarihli ve 33361 sayılı Resmi Gazete’de yayımlanan 11734 sayılı Cumhurbaşkanı Kararının Eki Karar ile 2006/10731 sayılı Bakanlar Kurulu Kararının Eki Kararda yapılan değişiklik ile tam ve dar
Devamını Oku5/9/2026 tarihli ve 33361 sayılı Resmi Gazete’de yayımlanan 11734 sayılı Cumhurbaşkanı Kararının Eki Karar ile 2006/10731 sayılı Bakanlar Kurulu Kararının Eki Kararda yapılan değişiklik ile tam ve dar mükellef kurumsal yatırımcıların para piyasası fonları ile ünvanında “para piyasası” ibaresi bulunan serbest fonlardan elde ettikleri gelirlere uygulanan tevkifat oranında değişikliğe gidildi.
Cumhurbaşkanı Kararına ulaşmak için tıklayınız.
Açıklayıcı bilgi notuna ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 4/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 4/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 3/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 3/9/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 25/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 25/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğ (Sıra No: 1)'de Değişiklik Yapılmasına Dair Tebliğ (Sıra No:2) Resmî Gazete’de Yayımlandı
Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğ (Sıra No: 1)'de Değişiklik Yapılmasına Dair Tebliğ (Sıra No:2) 21/08/2
Devamını OkuYeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğ (Sıra No: 1)'de Değişiklik Yapılmasına Dair Tebliğ (Sıra No:2) 21/08/2026 tarihli ve 33347 sayılı Resmî Gazete’de yayımlanmıştır.
Söz konusu Tebliğe ulaşmak için tıklayınız.
Açıklayıcı Bilgi Notuna ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 14/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 14/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
2025 Vergilendirme Dönemine İlişkin En Fazla Vergi Beyan Eden Mükellefler Açıklandı
213 Sayılı Vergi Usul Kanununun 5 inci maddesi ve 561 Sıra No.lu Vergi Usul Kanunu Genel Tebliği uyarınca; 2025 vergilendirme dönemine ilişkin yıllık gelir vergisi ve kurumlar vergisi beyannamelerinin
Devamını Oku213 Sayılı Vergi Usul Kanununun 5 inci maddesi ve 561 Sıra No.lu Vergi Usul Kanunu Genel Tebliği uyarınca; 2025 vergilendirme dönemine ilişkin yıllık gelir vergisi ve kurumlar vergisi beyannamelerinin değerlendirilmesi sonucunda Türkiye genelinde en fazla vergi beyan eden 100 mükellef listesi açıklandı.
2025 yılı vergilendirme dönemi gelir vergisi beyanlarında bir önceki yıla (2024) göre, beyan edilen matrah toplamında %70,10; tahakkuk eden vergi toplamında %69,80 oranında artış gerçekleşmiştir.
2025 yılı vergilendirme dönemi kurumlar vergisi beyanlarında bir önceki yıla (2024) göre, beyan edilen matrah toplamında % 60,47; tahakkuk eden vergi toplamında % 63,02 oranında artış gerçekleşmiştir.
GELİR VERGİSİ;
- En fazla vergi beyan eden mükellef listesine ulaşmak için tıklayınız.
- Basın Açıklamasına ulaşmak için tıklayınız.
KURUMLAR VERGİSİ;
- En fazla vergi beyan eden mükellef listesine ulaşmak için tıklayınız.
- Basın Açıklamasına ulaşmak için tıklayınız.
11606 Sayılı Cumhurbaşkanı Kararı Resmi Gazete'de Yayımlandı
Bazı Mallara Uygulanan Özel Tüketim Vergisi Tutarlarının Yeniden Belirlenmesi Hakkında Karar (Karar Sayısı: 11606) 13/08/2026 tarihli ve 33339 sayılı Resmi Gazete’de yayımlandı. Cumhurbaşkanı kararına
Devamını OkuBazı Mallara Uygulanan Özel Tüketim Vergisi Tutarlarının Yeniden Belirlenmesi Hakkında Karar (Karar Sayısı: 11606) 13/08/2026 tarihli ve 33339 sayılı Resmi Gazete’de yayımlandı.
Cumhurbaşkanı kararına ulaşmak için tıklayınız.
Açıklayıcı bilgi notuna ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 11/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 11/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 8/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 8/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
1 Sıra Nolu Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğde Değişiklik Yapılmasına Dair Tebliğ(Sıra No: 2) Yayımlanmak Üzere Cumhurbaşkanlığına Gönderilmiştir
1 Sıra Nolu Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 2) Resmi Ga
Devamını Oku1 Sıra Nolu Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 2) Resmi Gazete’de yayımlanmak üzere Cumhurbaşkanlığına gönderilmiştir.
Söz konusu Tebliğ ile, karşıt inceleme tutanaklarının elektronik ortamda düzenlenmesine ilişkin 1/7/2026 olan zorunlu uygulamanın başlangıç tarihi 1/1/2027 olarak yeniden belirlenmektedir.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 7/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 7/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
Emlak Vergisi Kanunu Genel Tebliği (Seri No: 90) Resmi Gazete’de Yayımlandı
213 sayılı Vergi Usul Kanununun mükerrer 49/a maddesi hükmü gereği, emlak vergisine esas olmak üzere 2027 yılında uygulanacak bina metrekare normal inşaat maliyet bedellerinin yer aldığı Cetvel, Bakan
Devamını Oku213 sayılı Vergi Usul Kanununun mükerrer 49/a maddesi hükmü gereği, emlak vergisine esas olmak üzere 2027 yılında uygulanacak bina metrekare normal inşaat maliyet bedellerinin yer aldığı Cetvel, Bakanlığımız ile Çevre, Şehircilik ve İklim Değişikliği Bakanlığınca tespit edilmiş olup 90 Seri No.lu Emlak Vergisi Kanunu Genel Tebliği ekinde Resmi Gazete’de yayımlanmıştır.
Söz konusu Tebliğe ulaşmak için tıklayınız.
Açıklayıcı Bilgi Notuna ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 6/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 6/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 5/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 5/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 4/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 4/8/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
Vergi Cezalarında İndirim Uygulaması Broşürü Yayımlandı
Vergi cezalarında indirim uygulaması ile mükellefler veya vergi sorumluları adına kesilen cezalar hakkında yargı yoluna gitmeden uyuşmazlıkların kısa yoldan çözümlenmesi sağlanmaktadır. Bu kapsamda ha
Devamını OkuVergi cezalarında indirim uygulaması ile mükellefler veya vergi sorumluları adına kesilen cezalar hakkında yargı yoluna gitmeden uyuşmazlıkların kısa yoldan çözümlenmesi sağlanmaktadır. Bu kapsamda hazırlanan “Vergi Cezalarında İndirim Uygulaması Broşürü” güncellenerek kullanıma sunulmuştur.
Söz konusu Broşürde;
- indirim uygulamasının kapsamına giren cezalar,
- İndirim uygulamasından kimlerin yararlanabileceği ve yararlanma şartları,
- İndirim oranları,
- İndirimden yararlanmak isteyen mükelleflerin nereye ve nasıl başvuru yapabileceği,
- İndirim sonrasında tahakkuk eden tutarın ne zaman ödeneceği,
- İndirim şartlarının ihlalinin sonuçları,
- İndirim sonrası tahakkuk eden cezaların ödeme kanalları,
gibi konularda açıklayıcı bilgilere ve örneklere yer verilmiştir.
Broşüre ulaşmak için tıklayınız.
İnfografik için tıklayınız.
Konu hakkında detaylı bilgi için Vergi İletişim Merkezini VİMER-189 arayabilirsiniz.
|
|
|


Vergi Usul Kanunu Genel Tebliği (Sıra No: 531)’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 594) Resmi Gazete’de Yayımlandı
31/07/2026 tarih ve 33326 sayılı Resmî Gazete’de yayımlanan 594 Seri Nolu Vergi Usul Kanunu Genel Tebliği ile 531 Seri Nolu Genel Tebliğin 5 inci maddesinin beşinci fıkrasında yapılan değişiklik ile h
Devamını Oku31/07/2026 tarih ve 33326 sayılı Resmî Gazete’de yayımlanan 594 Seri Nolu Vergi Usul Kanunu Genel Tebliği ile 531 Seri Nolu Genel Tebliğin 5 inci maddesinin beşinci fıkrasında yapılan değişiklik ile hakkında sahte veya muhteviyatı itibarıyla yanıltıcı belge düzenleme veya kullanma yönünden vergi inceleme raporu düzenlenen mükelleflerin verecekleri teminat tutarlarına yönelik düzenlemeler yapılmıştır.
Söz konusu Genel Tebliğe ulaşmak için tıklayınız.
Açıklayıcı bilgi notuna ulaşmak için tıklayınız.
10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 31/7/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 31/7/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.
Motorlu Taşıtlar Vergisi 2. Taksit Ödeme Dönemi İçin Son Gün 31 Temmuz 2026
2026 yılına ait Motorlu Taşıtlar Vergisinin (MTV) 2. taksit ödeme dönemi 1 Temmuz 2026 tarihinde başladı. Son gün 31 Temmuz 2026. Dijital Vergi Dairesinden (dijital.gib.gov.tr) MTV Ödeme alanına şifre
Devamını Oku2026 yılına ait Motorlu Taşıtlar Vergisinin (MTV) 2. taksit ödeme dönemi 1 Temmuz 2026 tarihinde başladı. Son gün 31 Temmuz 2026.
Dijital Vergi Dairesinden (dijital.gib.gov.tr) MTV Ödeme alanına şifre girişi yapmadan; plaka, TC Kimlik Numarası ile “Tescil Tarihi” veya “Sahiplik Belge Tarihi” bilgilerinden birini girerek MTV borçlarını görüntüleyebilir ve ödeyebilirsiniz.
Ödemelerinizi;
- Dijital Vergi Dairesinden (dijital.gib.gov.tr) veya GİB Mobil uygulamasından (Google Play, App Store, Huawei AppGallery) 00:10-23:50 saatleri arasında anlaşmalı bankaların banka kartı/kredi kartı, banka hesabından havale yöntemi, yabancı ülkede faaliyet gösteren bankalara ait kartlar ile,
- Vergi tahsiline yetkili bankalar aracılığıyla,
- Vergi dairesi vezneleri aracılığıyla,
- PTT şubelerine,
yapabilirsiniz.
İnternet üzerinden yapılacak ödemelerde herhangi bir mağduriyetin oluşmaması için, tarayıcıya gib.gov.tr adresi ya da bankaların resmi internet adresleri yazılarak giriş yapılmasına dikkat edilmesi gerekmektedir.
Ayrıntılı bilgi ve danışma için: gib.gov.tr ve Vergi İletişim Merkezi (VİMER) 189
Verginizi ödeyebileceğiniz anlaşmalı bankaların listesi için tıklayınız.
Dijital Vergi Dairesinden ödeme için tıklayınız.
Motorlu Taşıtlar Vergisi (MTV) videosu için tıklayınız.
Motorlu Taşıtlar Vergisi ve Trafik İdari Para Cezası Rehberine ulaşmak için tıklayınız.
İnfografiğe ulaşmak için tıklayınız.
Gelir Vergisi 2. Taksit Ödeme Dönemi İçin Son Gün 31 Temmuz 2026
2025 yılında elde edilen gelir unsurlarına ilişkin Gelir Vergisi 2. taksit ödeme dönemi başladı. Son gün 31 Temmuz 2026. Ödemelerinizi; Dijital Vergi Dairesinden (dijital.gib.gov.tr) veya GİB Mobil uy
Devamını Oku2025 yılında elde edilen gelir unsurlarına ilişkin Gelir Vergisi 2. taksit ödeme dönemi başladı. Son gün 31 Temmuz 2026.
Ödemelerinizi;
- Dijital Vergi Dairesinden (dijital.gib.gov.tr) veya GİB Mobil uygulamasından (Google Play, App Store, Huawei AppGallery) 00:10-23:50 saatleri arasında anlaşmalı bankaların banka kartı/kredi kartı, banka hesabından havale yöntemi, yabancı ülkede faaliyet gösteren bankalara ait kartlar ile,
- Vergi tahsiline yetkili bankalar aracılığıyla,
- Vergi dairesi vezneleri aracılığıyla,
- PTT şubelerine,
yapabilirsiniz.
İnternet üzerinden yapılacak ödemelerde herhangi bir mağduriyetin oluşmaması için, tarayıcıya gib.gov.tr adresi ya da bankaların resmi internet adresleri yazılarak giriş yapılmasına dikkat edilmesi gerekmektedir.
Ayrıntılı bilgi ve danışma için: gib.gov.tr ve Vergi İletişim Merkezi (VİMER) 189
Dijital Vergi Dairesinden ödeme için tıklayınız.
Vergi Ödeme Kanalları videosu için tıklayınız.
Verginizi ödeyebileceğiniz anlaşmalı bankaların listesi için tıklayınız.
7846 Sayılı Cumhurbaşkanı Kararı Kapsamında İndirimi Kabul Edilmeyen Katma Değer Vergisi Bildirimine İlişkin Duyuru
27/7/2026 tarihli ve 71 numaralı Katma Değer Vergisi Sirküleri ile 7846 sayılı Cumhurbaşkanı Kararı kapsamında indirimi kabul edilmeyen KDV'nin indirim konusu yapılıp yapılmadığının tespitine ilişkin
Devamını Oku27/7/2026 tarihli ve 71 numaralı Katma Değer Vergisi Sirküleri ile 7846 sayılı Cumhurbaşkanı Kararı kapsamında indirimi kabul edilmeyen KDV'nin indirim konusu yapılıp yapılmadığının tespitine ilişkin Özel Amaçlı YMM Raporlarının ibraz süresi 31.08.2026 tarihine kadar uzatılmıştır.
2026 takvim yılının ilk altı aylık (Ocak-Haziran) döneminde, 7846 sayılı Cumhurbaşkanı Kararı kapsamında ithalat yapan mükelleflerin ithalat bedeli (Gözetim uygulanması, korunma önlemleri uygulanması, haksız rekabetin önlenmesi hakkında ilgili mevzuatın uygulanması sonucu beyana esas olan KDV matrahı) toplamı 2.600.000 TL'ye kadar (bu tutar dahil) olan ithalat işlemlerinde, mükellefler (YMM tam tasdik sözleşmesi bulunanlar ve/veya özel hesap dönemi olanlar dahil) tarafından, bu kapsamdaki ithalat dolayısıyla indirimi kabul edilmeyen KDV'nin indirim konusu yapılıp yapılmadığına ilişkin bildirim verme süresinde bir değişiklik yapılmadığı için, 31.07.2026 tarihine kadar söz konusu bildirimin vergi dairesine verilmesi gerekmektedir.
Duyurulur.
Yurt Dışında ve Yurt İçinde Bulunan Bazı Varlıkların Ekonomiye Kazandırılması Rehberi ile İnfografikler Yayımlandı
7582 sayılı Kanunun 10 uncu maddesiyle 5520 sayılı Kurumlar Vergisi Kanununa eklenen geçici 19 uncu madde hükümlerinin uygulanmasına ilişkin usul ve esaslar, 1 Seri No.lu Bazı Varlıkların Ekonomiye Ka
Devamını Oku7582 sayılı Kanunun 10 uncu maddesiyle 5520 sayılı Kurumlar Vergisi Kanununa eklenen geçici 19 uncu madde hükümlerinin uygulanmasına ilişkin usul ve esaslar, 1 Seri No.lu Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ ile belirlenmiştir.
Söz konusu düzenlemeyle;
- Gerçek ve tüzel kişilere ait olup yurt dışında bulunan para, altın, döviz, menkul kıymet ve diğer sermaye piyasası araçlarının Türkiye’ye getirilmesi, milli ekonomiye kazandırılması ve gelir ve kurumlar vergisi mükelleflerince kanuni defter kayıtlarına alınması,
- Yurt içinde bulunan ancak gelir veya kurumlar vergisi mükelleflerinin kanuni defter kayıtlarında yer almayan para, altın, döviz, menkul kıymet ve diğer sermaye piyasası araçlarının bildirilmesi ve kayıt altına alınması,
- Yurt içinde bulunan madde kapsamındaki varlıkların gelir ve kurumlar vergisi mükellefiyeti bulunmayanlarca bildirilmesi,
imkânı getirilmiştir.
Düzenleme ile getirilen imkânlara ilişkin açıklamaların yer aldığı “Rehber” ile "İnfografikler" hazırlanarak kullanıma sunulmuştur.
Bu Rehberde;
- Yurt dışında/yurt içinde hangi varlıkların bildirime konu edilebileceği,
- Düzenlemeden kimlerin yararlanabileceği,
- Varlıkların ne zamana kadar ve nereye bildirilebileceği,
- Bildirilen yurt dışı varlıkların ne zamana kadar Türkiye’ye getirileceği,
- Bildirilen varlıkların kanuni defterlerde nasıl gösterileceği,
- Taahhüt süresine ve bildirim tarihine göre uygulanacak vergi oranları,
- Bildirilen varlıklar nedeniyle vergi incelemesi ve vergi tarhiyatı yapılmaması için hangi şartların sağlanması gerektiği,
gibi konularda açıklamalara ve örneklere yer verilmiştir.
Kanunun ve Genel Tebliğin uygulanmasına ilişkin açıklamalara ve ayrıntılı bilgilere:
- Başkanlığımızın internet sitesinden (www.gib.gov.tr),
- Başkanlığımızın doğrulanmış sosyal medya hesaplarından,
- Vergi İletişim Merkezi’nden (VİMER) yurt içi aramalar için 189, yurt dışı aramalar için ise 0090–312-189-1122 numaralı telefon hattından,
ulaşabilirsiniz.
Söz konusu Genel Tebliğe ulaşmak için tıklayınız.
Rehbere ulaşmak için tıklayınız.
İnfografikler için tıklayınız.

Tarhiyat Öncesi ve Tarhiyat Sonrası Uzlaşma Broşürü Yayımlandı
Uzlaşma, mükelleflerin ikmalen, re’sen ve idarece tarh edilecek/edilen vergilere ilişkin kesilecek/kesilen vergi ziyaı cezaları ile belirli bir tutarı aşan usulsüzlük ve özel usulsüzlük cezaları konus
Devamını OkuUzlaşma, mükelleflerin ikmalen, re’sen ve idarece tarh edilecek/edilen vergilere ilişkin kesilecek/kesilen vergi ziyaı cezaları ile belirli bir tutarı aşan usulsüzlük ve özel usulsüzlük cezaları konusunda yargı yoluna başvurmadan, vergi idaresi ile anlaşmak amacıyla başvurabilecekleri idari bir çözüm yoludur. Uzlaşma, tarhiyat öncesi ve tarhiyat sonrası uzlaşma olarak ikiye ayrılır.
592 Sıra No.lu Vergi Usul Tebliği ile yapılan düzenlemeler kapsamında “Tarhiyat Öncesi Uzlaşma ve Tarhiyat Sonrası Uzlaşma Broşürleri” güncellenerek kullanıma sunulmuştur.
Tarhiyat Öncesi Uzlaşma Broşürüne ulaşmak için tıklayınız.
Tarhiyat Sonrası Uzlaşma Broşürüne ulaşmak için tıklayınız.
Uzlaşma Hakkında İnfografik için tıklayınız.
Konu hakkında detaylı bilgi için Vergi İletişim Merkezini (VİMER-189) arayabilirsiniz.
|
|
|
|
|
|


10995 Sayılı Cumhurbaşkanı Kararı Uyarınca Uygulanacak Özel Tüketim Vergisi Tutarları
4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 28/7/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları
Devamını Oku4/3/2026 tarihli ve 10995 sayılı Cumhurbaşkanı Kararının eki Karar’ın ekindeki listede yer alan mallar için 28/7/2026 tarihinden itibaren aynı Karar uyarınca uygulanacak özel tüketim vergisi tutarları ekteki tabloda yer almaktadır.
Söz konusu tabloya ulaşmak için tıklayınız.